24時間受付中!
2026年記事一覧
【はじめての方へ】相続手続きは何から始める?やることリストと流れをやさしく解説
はじめに
身近な方が亡くなられると、悲しみに暮れる間もなく、さまざまな「相続手続き」が必要になります。
「何から手をつければいいのか、まったくわからない」
「役所?銀行?法務局って何?どこに、何を、いつまでに出すの?」
「仕事をしながらこなせるんだろうか…銀行も法務局も平日しかやっていないし…」
はじめて相続に直面された方が、こうした不安を抱えるのは当然のことです。
相続手続きには期限が決まっているものと、期限はないけれど早めにやっておきたいものがあり、知らずにいると思わぬトラブルにつながることもあります。
まずは全体像を眺めて、「なるほど、こういう順番で進めればいいのか」というイメージをつかんでいただければと思います。
相続って、そもそも何をすること?
「相続」と聞くと、「財産を受け取ること」というイメージが強いかもしれません。でも実は、それだけではないのです。
相続とは、亡くなった方(=被相続人/ひそうぞくにん)の財産や権利、そして借金などの義務まで、まるごと引き継ぐことを指します。
引き継ぐものは、大きく2つに分けられます。
そして、引継ぐには当然手続きが必要です。
プラスの財産(もらえるもの)
● 現金・預貯金
● 土地や建物などの不動産
● 株式
● 生命保険
● 自動車など
マイナスの財産(引き継ぐと損するもの)
● 借金、住宅ローンの残高
● 未払いの税金や公共料金
● 連帯保証人としての義務
ここで大切なのは、プラスとマイナスは基本的にセットで引き継がれるということ。「良いところだけもらって借金はいらない」という選り好みはできません。
もし調べてみて「借金のほうが多そう」という場合には、後ほどご説明する「相続放棄」という方法を検討することになります。
亡くなった直後にやること(〜7日)
まずは、相続の「入口」にあたる手続きからです。悲しみのさなかで大変な時期ですが、ここは期限が短いものが続きますので、ご親族と協力して進めてください。
① 死亡診断書を受け取る
病院で亡くなられた場合は、医師から「死亡診断書」を発行してもらいます。自宅で亡くなられた場合などは「死体検案書」という書類になります。
この書類はこの後の手続きで何度も使うため、コピーを5〜10枚取っておくことをおすすめします。原本は1枚しかもらえず、再発行には手間とお金がかかるためです。
② 死亡届の提出(7日以内)
死亡診断書と一緒になっている「死亡届」に必要事項を記入し、市区町村役場へ提出します。期限は、亡くなったことを知った日から7日以内です。
多くの場合、葬儀社がこの手続きを代行してくれるので、ご自身で役場に出向くケースは少ないかもしれません。ただし、「代わりに出してもらえる」というだけで、責任は遺族側にあることは覚えておきましょう。
③ 火葬許可証の受け取り
死亡届を提出すると、その場で「火葬許可証」が発行されます。これがないと火葬ができません。こちらも通常は葬儀社が対応してくれます。
相続手続きの全体の流れ【7つのステップ】
葬儀が一段落したら、いよいよ本格的な相続手続きがスタートします。全体の流れをまず頭に入れてしまいましょう。
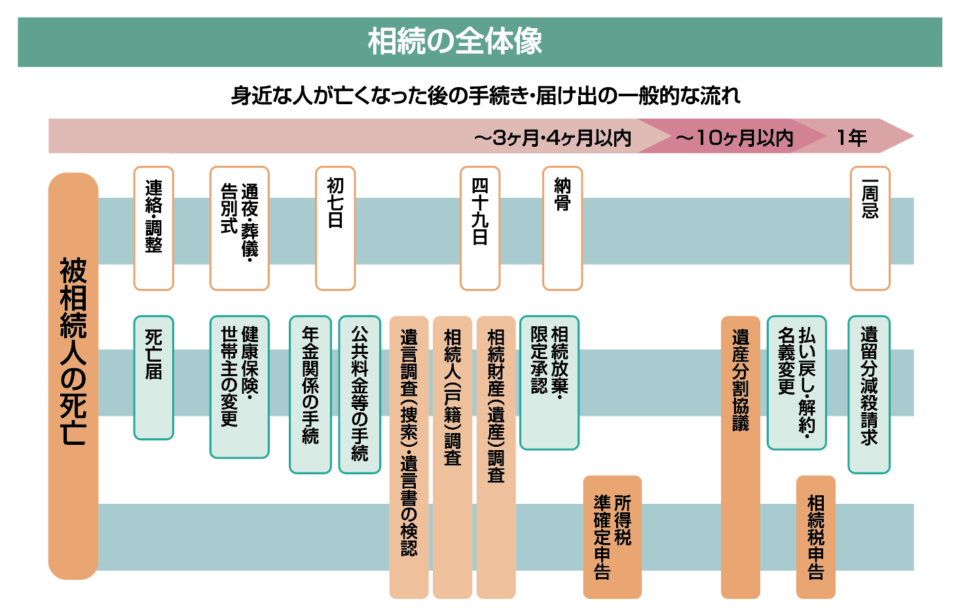
| やること | 期限の目安 | |
|---|---|---|
| STEP 1 | 遺言書があるか確認する | なるべく早く |
| STEP 2 | 相続人が誰かを確定する | 〜2か月目安 |
| STEP 3 | 財産と借金を調べる | 〜3か月 |
| STEP 4 | 相続するかしないか(相続放棄)決める | 3か月以内 |
| STEP 5 | 遺産の分け方を話し合う | 〜10か月目安 |
| STEP 6 | 相続税の申告・納税(必要な人のみ) | 10か月以内 |
| STEP 7 | 不動産の名義変更(相続登記) | 3年以内 |
橙色表記になっているものは、法律で決まっている期限です。
一般的には相続人の確定まではすぐにできると思います。
それでは、1つずつ見ていきましょう。
STEP 1:遺言書があるか確認する
最初にチェックするのは、「亡くなった方が遺言書を残していないか」です。遺言書があれば、基本的にはその内容どおりに遺産を分けることになるため、以降の流れが大きく変わります。
遺言書には、よく使われる3つの種類があります。
● 自筆証書遺言(じひつしょうしょゆいごん)
本人が自分で手書きしたもの。自宅の金庫や仏壇の引き出し、貸金庫などで見つかることが多いです。2020年から法務局での保管制度もはじまりました。
● 公正証書遺言(こうせいしょうしょゆいごん)
公証役場という役所で、公証人が作ってくれる遺言書。謄本が自宅に保管されているケースが多いです。原本は公証役場に保管されています。最寄りの公証役場で検索してもらえます。
● 秘密証書遺言(ひみつしょうしょゆいごん)
内容は秘密にしたまま、存在だけ公証役場に証明してもらう遺言書。使われることはまれです。
※自筆証書遺言を見つけても、勝手に開封してはいけません。
家庭裁判所で「検認(けんにん)」という手続き(内容を公式に確認する作業)を受ける必要があります。ただし、法務局に保管されていた自筆証書遺言と、公正証書遺言は、検認は不要です。
STEP 2:相続人が誰か?を確定する
次にやるのは、「誰が相続人なのか」をきちんと確定させる作業です。
「そんなの、家族のことだからわかってるよ」と思うかもしれません。でも相続の手続きでは、「戸籍謄本」という公的な書類で証明することが求められます。
しかも、必要なのは「亡くなった方の出生から死亡まで、途切れなくつながる戸籍」。お亡くなりになったときの先後の本籍地の役所で入手することができます。
戸籍を集め終えたら、法務局で「法定相続情報一覧図(ほうていそうぞくじょうほういちらんず)」を作っておくと後がラクです。
これは「亡くなった方の相続人はこの人たちですよ」ということを家系図のようにまとめた書類で、法務局が無料で発行してくれます。司法書士に作成の代行を依頼することもできます。
銀行や法務局での手続きのたびに分厚い戸籍の束を持ち歩かなくて済むので、ぜひ活用してください。
【出典】法務局 主な法定相続情報一覧図の様式及び記載例
https://houmukyoku.moj.go.jp/homu/page7_000015.html
STEP 3:財産と借金を調べる
相続人が決まったら、次は「亡くなった方がどんな財産や借金を持っていたか」を調べていきます。これを「財産調査」と呼びます。
【調べ方の手がかり】
・郵便物(銀行・証券会社・税務署・ローン会社からの通知)
・通帳、キャッシュカード、クレジットカード
・権利証、登記識別情報通知(不動産の書類)
・固定資産税の納税通知書(毎年4〜5月頃に届くもの)
・保険証券
・スマートフォンのアプリ(ネット銀行、証券、暗号資産など)
・自動車
【どこに問い合わせる?】
本人(被相続人)ではないので、各機関とも他人には個人情報を開示できません。相続人であることを伝える必要がありますので戸籍謄本の束や前述の法定相続情報一覧図を持参する必要があります。運転免許証やマイナンバーカードなどの本人確認書類も必要です。
・預貯金
各銀行に「残高証明書」を依頼します。
「残高証明書」は、金融機関の口座にどれほどの預貯金や株式が入っているのかを公的に証明してくれる書類です。銀行の窓口で依頼できます。通帳を持っていくと便利です。相続開始の日(お亡くなりになった日)で作成を依頼します。
農協や信用金庫ですと出資金の有無も確認する必要があります。
残高証明書を依頼する前に通帳はATMで記帳しておきましょう。なお、残高証明書の発行を依頼しますと、通帳の名義人がお亡くなりになったことが分かるのでその通帳はロックされます。
・不動産
市区町村役場で「名寄帳(なよせちょう)」を取得すると、その市区町村にある被相続人の不動産が一覧で出てくる公的な書類です。相続開始の日の年度で依頼します。
・株式・投資信託
証券会社に残高証明書を依頼します。
残高証明書には口座保有者名、基準日(指定日)、保有銘柄、株式数、投資信託の数量、預り金残高、および相続手続き等のために必要な場合は時価評価額が記載されます。相続開始の日(お亡くなりになった日)で作成を依頼します。
・生命保険
保険証券を手元において保険会社に電話をするのが一番確実です。
・自動車
陸運局が管轄していますが、被相続人の車の販売店や相続人のなじみのディーラーなどの車屋さんに確認するのが一番スムーズです。
財産の一覧と金額がわかったら、一覧表にまとめておきましょう。後の話し合いや申告手続きで必ず使います。
STEP 4:相続するかしないか決める(3か月以内)
財産調査の結果、「借金のほうが多そうだ」とわかったら、どうしますか?
ここでは詳しい解説は抄訳しますが相続放棄を検討する必要があります。
※相続放棄と限定承認の期限は、相続開始を知った日から3か月以内です。
この3か月間は思っているよりあっという間に過ぎます。借金があるかどうか判断に迷う場合は、早めに弁護士や司法書士などの専門家にご相談ください。
STEP 5:遺産の分け方を話し合う(遺産分割協議)
遺言書がない場合は、相続人全員で「誰が、何を、どれだけ引き継ぐか」を話し合います。これを「遺産分割協議(いさんぶんかつきょうぎ)」といいます。法定相続分はここでは「目安」です。全員が合意すれば自由に決められます。
話し合いがまとまったら、その内容を書面にした「遺産分割協議書」を作成します。
相続人全員が実印で押印し、印鑑登録証明書を添付します。ここで遺産分割が確定します。あとは手続きだけです。
この書類は、このあとの銀行での手続きや不動産の名義変更で必須の書類となる、とても大事なものです。
STEP 6:相続税の申告・納税(必要な人のみ・10か月以内)
相続税は、誰もが払うわけではありません。亡くなった方の遺産が一定額(基礎控除額)を超えた場合にだけ、申告と納税が必要になります。
もし必要な場合は、亡くなったことを知った日の翌日から10か月以内に税務署で手続きをすることになります。詳しくは本コラムでは扱いませんが、「うちは相続税が必要そう」と感じた場合は、早めに相続税を専門にしている税理士へご相談ください。
書類集めや財産の評価には思った以上に時間がかかるため、期限ギリギリに相談されると対応が難しいケースもあります。
STEP 7:不動産の名義変更(相続登記)(3年以内)
亡くなった方の名義のままになっている土地や建物は、引き継いだ人の名義に変更する必要があります。これを「相続登記(そうぞくとうき)」といい、法務局で行います。司法書士に依頼することができます。
2024年4月から、相続登記は義務化されました。 不動産を相続したことを知った日から3年以内に登記をしない場合、10万円以下の過料が科される可能性があります。過去に起きた相続で放置されている土地・建物についても、2024年4月以降、3年以内の登記が求められます。
「しばらくそのままでいいや」という考え方は、もう通用しません。早めに済ませておきましょう。
相続手続きでよく使う書類リスト
相続のさまざまな場面で、共通して必要になる書類をまとめました。最初にまとめて取得しておくと、手続きのたびに役所に行く手間が省けます。
| 書類 | 主な用途 | どこで取る? |
|---|---|---|
| 死亡診断書(コピー) | 各種手続き全般 | 病院 |
| 被相続人の戸籍謄本(出生〜死亡) | 相続人の確定、銀行・法務局の手続き | 最後の本籍地の市区町村役場 |
| 被相続人の住民票の除票 | 最後の住所の証明 | 市区町村役場 |
| 相続人全員の戸籍謄本 | 相続人であることの証明 | 市区町村役場 |
| 相続人全員の住民票 | 住所の証明 | 市区町村役場 |
| 相続人全員の印鑑登録証明書 | 遺産分割協議書への押印、各種手続き | 市区町村役場 |
| 遺産分割協議書 | 預貯金・不動産などの名義変更 | 自分で作成(司法書士が作成可能) |
| 固定資産税の納税通知書 | 不動産の特定・評価 | 手元に届いたもの |
| 名寄せ | 不動産の特定・評価 | 市区町村役場 |
| 預貯金の残高証明書 | 預金額の確定 | 各金融機関 |
| 証券会社の残高証明書 | 株式等の確定 | 各証券会社 |
| 不動産の登記事項証明書 | 不動産登記 | 法務局 |
【書類集めのコツ】
印鑑登録証明書は3通ほどまとめて取得を。遺産分割協議書用、銀行用、不動産登記用と、複数の場面で必要になります。ただし発行日から3か月以内など有効期限があるので、使うタイミングを見ながら取得しましょう。
法定相続情報一覧図を作っておくと、戸籍の束の代わりになるので大幅に手間が減ります。
期限はないけれど、早めにやっておきたい手続き
仮に法律上の期限はなくても、放置しておくとトラブルや余計な出費につながる手続きがあります。こちらも忘れずに進めましょう。
なお、市町村によってはお悔やみ窓口を設けており、一通りの手続きを1ストップで説明、進めてくれる市町村もあります。
公共料金・各種サービスの解約または名義変更
電気・ガス・水道・インターネット・携帯電話・サブスクリプションサービス・新聞など。
使わないものは解約し、引き続き使うものは名義変更をします。放置すると料金が発生し続けてしまいます。
銀行口座・クレジットカードの解約
預貯金は遺産分割協議書が整った段階で、各金融機関で相続手続きを行い、相続人の口座へ払い戻します。
クレジットカードはカード会社に連絡して解約します。
自動車の名義変更
軽自動車は軽自動車検査協会、普通自動車は運輸支局で手続きします。
そのまま乗り続ける場合も、売却・廃車する場合も、いったん相続人へ名義変更が必要です。被相続人の車の販売店や相続人のなじみのディーラーなどの車屋さんに確認するのが一番スムーズです。
生命保険金の請求(3年以内)
保険会社に連絡して保険金を請求します。
保険金の請求権は3年で時効になってしまうため、早めに手続きをしましょう。必要書類は各保険会社によって異なります。保険証券を手元において保険会社に電話をするのが一番確実です。
年金の停止・未支給年金の受取
亡くなられた方が年金を受給していた場合、年金事務所で受給停止の届け出と、未支給分の請求手続きが必要です。
相続手続きを進めるうえでの3つのアドバイス
最後に、はじめて相続に臨む方へのアドバイスを3つお伝えします。
① とにかく「全体像」から
目の前の1つ1つの手続きだけを見ていると、迷子になります。
まずは「いつまでに何をするのか」のカレンダーをざっくり作ってしまいましょう。このコラムの最初の表を印刷するだけでも十分です。
② 書類は「多めに」取る
戸籍謄本や印鑑登録証明書は、手続きごとに提出先から原本を求められることがあります。
1通ずつだと足りなくなることが多いので、最初から複数通まとめて取得しておくとムダ足を省けます。
③ 迷ったらプロに相談を
相続手続きは、関わる役所も書類も多く、専門的な判断を必要とする場面が多々あります。
・相続人が多い、または行方不明の相続人がいる
・遺言書の内容でもめそう、またはすでにもめている
・借金がいくらあるかわからない
・不動産が複数ある
・相続税がかかりそう
このような場合は、弁護士・司法書士・税理士など、それぞれの専門家に早めに相談することをおすすめします。費用がかかるイメージがあるかもしれませんが、初回相談を無料で受けてくれる事務所も多く、早い段階で相談したほうが結果的にムダな時間と出費を減らせることがほとんどです。
【関連コラム】
↓相続税申告は何から始める?
相続税申告は何から始める?全体像・必要書類・手続きの流れを税理士がわかりやすく解説
まとめ
大切な方を亡くされた後の相続手続きは、「やることが多くて、何から手をつけていいかわからない」と感じるものです。でも、全体の流れをつかんでしまえば、1つずつ着実に進めていくことができます。
改めてポイントを整理しておきます。
● 相続はプラスもマイナスもまとめて引き継ぐ
● まずは 死亡届(7日以内) と葬儀関連の手続きから
● その後、遺言の有無の確認 → 相続人の確定 → 財産の調査 →遺言がなければ遺産分割協議書の署名押印
● 10か月以内(相続税)、3年以内(相続登記)という3つの大きな期限を意識する
● 書類は 最初にまとめて多めに取得するのがコツ
● 迷ったら早めに専門家へ相談を
当事務所では、相続に関するご相談を初回無料で承っております。
「自分のケースで何をすればいいのかわからない」「専門家の意見だけでも聞いてみたい」という段階でも、遠慮なくお問い合わせください!はじめての相続が、少しでも安心して進められるよう、全力でサポートいたします。
事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
【所得税の譲渡所得④】公共事業のための土地・建物売却時の税金と特例|収用等の5,000万円控除
道路の拡幅工事、河川の整備、学校や公共施設の建設など、全国各地で公共事業は日々行われており、それに伴う土地・建物の買取り(収用)は決して珍しいことではありません。
また、被相続人(亡くなられた方)が所有していた不動産が収用の対象となり、相続後に売却手続きを進めるケースも増えています。
こうした場面では、「どのような税金がかかるのか」「節税できる特例はあるのか」「相続税とどう関係するのか」といった疑問が次々と浮かんでくるはずです。
本コラムでは、このような「収用」による不動産売却に関わる税制の全体像を、相続との関連も含めて丁寧に解説します。
この記事では、
・土地・建物売却時の「収用」制度
・収用等による不動産売却時の特別控除・課税の繰延べ制度
・土地・建物売却時の特例の具体的な計算例
について実務上のポイントを押さえてご説明します。
土地・建物売却時の「収用」とはどういう制度?
土地・建物収用の法的根拠と仕組み
土地・建物収用とは、道路・鉄道・河川・学校・公園など公共の利益のために、国や地方公共団体などが法律に基づいて個人・法人の土地や建物を強制的に取得できる制度です。
「土地収用法」(昭和26年法律第219号)であり、同法をはじめ河川法、都市計画法、道路法など200以上の法律に収用権が認められています。
収用の流れは、おおむね次のとおりです。
● 事業認定の申請・取得(公共事業として認められる手続き)
● 土地調査・補償金の算定
● 事業施行者(国・地方公共団体・事業者)から所有者への「買取り等の申出」
● 交渉・合意による任意売買(協議)、または収用裁決による強制取得
● 補償金の支払いと所有権移転
多くの場合は強制的な収用裁決に至る前に、事業施行者との協議で売買契約を締結する「任意売買」の形をとります。ただし、その場合でも「収用等により土地建物を売った」として税法上の特例が適用されます。
土地・建物収用に伴って支払われる補償金の種類
収用では、土地・建物の売却代金だけでなく、さまざまな名目の補償金が支払われることがあります。これらは名目によって課税関係が異なるため、一括して「全部非課税」と誤解されないよう注意が必要です。
| 補償金の種類 | 主な内容 | 税務上の所得区分 |
|---|---|---|
| 対価補償金 | 土地・建物の買取り対価 | 譲渡所得(5,000万円控除の対象) |
| 収益補償金 | 休業・営業損失に対する補償 | 事業所得・不動産所得など |
| 移転補償金 | 引越し費用・動産移転費用など | 一時所得(非課税となるケースもあり) |
| 残地補償金 | 収用後の残地の価値下落補償 | 対価補償金と同様に扱われることが多い |
| 工作物補償金(移転)) | 塀・庭木等の移転費用 | 実費相当は非課税、超過分は一時所得 |
| 工作物補償金(取壊し) | 建物取壊し選択時の補償 | 対価補償金に準じて扱われることが多い |
【出典】国土交通省「公共用地の取得に伴う損失補償基準」
https://www.mlit.go.jp/common/001338606.pdf
【出典】国税庁 No.3555「収用等により取得する各種保証金の所得区分」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3555.htm
土地・建物収用等による不動産売却時の特例の全体像
公共事業のために土地・建物を売却した場合、通常の不動産譲渡と同様に譲渡所得税が課税されます。
しかし、土地収用法その他の法律により収用権が認められた公共事業のために資産を売却した場合には、納税者の保護と公共事業の円滑な推進を図る観点から、「租税特別措置法」に基づく2種類の特例が用意されています。
| 特例① 5,000万円特別控除 | 特例② 代替資産取得による課税繰延べ |
|---|---|
| 譲渡所得(譲渡益)から最高5,000万円を控除(措法33条の4) | 売却代金で代わりの資産を取得した場合に課税を将来に繰り延べ(措法33条) |
| 代替資産の購入が不要 | 代替資産の購入が必要(原則2年以内) |
| 控除しきれない部分は課税される | 代替資産が高額なら課税ゼロも可能 |
この2つはいずれか一方しか選べません(同一年分で両方の適用は不可)。どちらが有利かは、補償金の額・取得費・将来の資産売却予定・資金繰りなどによって異なります。
以下では、特に利用されることの多い「5,000万円特別控除」を中心に詳しく解説します。
収用等による不動産売却時の5,000万円特別控除
制度の概要と計算式
収用等の5,000万円特別控除とは、公共事業のために土地・建物を売った場合に、通常の譲渡所得の計算から最高5,000万円を差し引くことができる特例です。
【課税譲渡所得の計算式】
課税譲渡所得 = 収入金額 ー(取得費 + 譲渡費用)ー 特別控除(上限5,000万円)
特例の適用を受けるための6つの適用要件
① 対象となる資産であること
売却した土地・建物が固定資産であること
② 代替資産取得の特例と重複適用していないこと
同じ年に、収用した資産の全部について「代替資産取得による課税繰延べ特例(措法33条)」または「交換処分等の特例(措法33条の2)」の適用を受けていないこと。
③ 買取り申出から6か月以内に売却していること(重要!)
事業施行者から最初に買取り等の申出があった日から6か月を経過した日までに売却(契約締結)していること
④ 最初の年の譲渡のみ
同一の収用に係る事業で2年以上にわたって資産を売る場合は、最初の年に売った資産についてのみ適用できます。
⑤ 最初の申出を受けた者(またはその相続人)が売却していること
事業施行者から最初に買取り等の申出を受けた者、またはその者の死亡に伴い相続・遺贈により資産を取得した相続人が売却していること。
⑥ 確定申告の要件
この特例を適用する旨を記載した確定申告書に、「収用証明書」等の一定の書類を添付して申告すること。特例は申請によって初めて適用されます。
↓譲渡所得についてはこちらのコラムで詳しく紹介しています。
【譲渡所得①】相続不動産を売却すると確定申告が必要?譲渡所得の基本的な計算方法を解説! 【譲渡所得②】公共事業のための土地・建物売却時の税金と特例|収用等の5,000万円控除 【譲渡所得③】相続税の取得税加算とは?市街地価格指数が使えるケースも
補償金の種類と特別控除の対象範囲
5,000万円特別控除の対象となるのは、あくまで「対価補償金」として課税される収入に限られます。前掲の補償金一覧のとおり、移転補償金や収益補償金は別途の所得として扱われ、この特別控除は適用されません。補償明細書を精査し、所得区分を正確に確認することが重要です。
また、残地補償金については、収用される土地と残地をまとめて一団の土地として評価し直した上で、対価補償金に含めて処理されることが多いです。
他の特別控除との関係
収用等の5,000万円控除と、被相続人の居住用財産(空き家)に係る3,000万円特別控除は、同一資産には重複適用できません。同じく、居住用財産を売ったときの3,000万円控除(マイホーム特例)も同一資産には重複適用できません。どちらを適用するかは、節税効果を比較して判断する必要があります。
また、同じ年に異なる資産の譲渡に対し複数の特別控除を利用する場合の特別控除の枠は、合計で5,000万円が上限となります。
適用可否については要件が複雑ですので、専門家に相談することをお勧めします。
【出典】国税庁 No.3552 収用等により土地建物を売ったときの特例 措法33条の4
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3552.htm
土地・建物売却時の特例の具体的な計算例
ケース①:5,000万円特別控除を適用する場合
Aさんは、道路拡幅工事のために自宅の土地(一部)を市に売却しました。以下の条件で税額を計算してみましょう。
| 項目 | 金額 |
|---|---|
| 収用対価(土地の補償金) | 8,000万円 |
| 取得費(概算:売却価格の5%) | 400万円 |
| 譲渡費用 | 100万円 |
| 特別控除 | 5,000万円(上限) |
| 課税譲渡所得 | 8,000万円 ー 400万円 ー 100万円 ー 5,000万円 = 2,500万円 |
| 税率(長期譲渡所得の場合) | 所得税15%+住民税5%+復興特別所得税0.315% ≒ 20.315% |
| 概算税額 | 約508万円 |
※所有期間が売却年の1月1日時点で5年超の場合は「長期譲渡所得」として税率20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が適用されます。
※取得費が不明な場合は売却価格の5%を概算取得費として計上できます(所得税法施行令第169条)。
ケース②:特別控除適用後に課税がゼロになるケース
Bさんの収用補償金が5,500万円、取得費が800万円、譲渡費用が150万円の場合
課税譲渡所得 = 5,500万円 ー 800万円 ー 150万円 ー 4,550万円(譲渡益分)= 0円
この場合、特別控除は「譲渡益が上限」となるため、5,000万円ではなく「4,550万円」が控除され、課税所得はゼロになります。特別控除額は最大5,000万円ですが、実際の譲渡益を上限とする点に注意が必要です。
代替資産取得による課税の繰延べ(措法33条)
条件はありますが、その年の譲渡所得に対する課税を将来に繰り延べることができる制度があります。
制度の概要
収用等の補償金を使って、収用された資産と同種または一定の資産(代替資産)を取得した場合、その年の譲渡所得に対する課税を将来に繰り延べることができます。
代替資産の購入金額が収用補償金を上回る場合は、その年の課税はゼロになります。一方、補償金より低い金額の代替資産を取得した場合は、その差額分のみが課税対象となります。
代替資産の取得期限
代替資産は原則として、
①収用等のあった年及び
②収用等のあった年の前年(収用等が明らかとなった日以後に限る)に取得したもの
③収用等のあった日以後2年を経過した日までに取得する予定のものに限られます。
相続した不動産が収用対象になったとき
相続人も特例を使える
最初に買取り等の申出を受けた土地所有者が亡くなり、相続人がその土地を相続した場合でも、収用等の5,000万円特別控除や代替資産取得による課税の繰延べを適用することができます(措法第33条の4の4、通達33-45)。これは、被相続人が受けるはずだった特例を相続人が引き継ぐ形で適用できることを明確に規定したものです。
相続した不動産が収用対象となるケースは、少子高齢化・空き家問題が深刻化している昨今、決して珍しくありません。親から相続した実家や農地が、道路拡幅や再開発事業の対象となることも増えています。
相続税との二重課税を防ぐ「取得費加算の特例」
相続によって取得した不動産を売却すると、相続税と譲渡所得税の両方がかかる場合があります。この二重課税を緩和するために設けられているのが、「相続財産を譲渡した場合の取得費の特例」(措法39条)、いわゆる「取得費加算の特例」です。原則として収用等の5,000万円特別控除や代替資産取得による課税の繰延べとの併用が可能です。
↓相続税の取得税加算については、こちらのコラムで詳しく紹介しています。
【所得税の譲渡所得③】相続税の取得税加算とは?市街地価格指数が使えるケースも
土地・建物の収用による特例についてよくある質問
Q1. 補償金は全額非課税ではないのですか?
A. 一律に非課税というわけではありません。土地・建物の対価(対価補償金)は原則として譲渡所得の対象となり、5,000万円特別控除が適用できる場合があります。移転補償金や収益補償金などは内容に応じて一時所得・事業所得等に区分され、課税関係がそれぞれ異なります。補償明細書の内訳で税区分を確認することが重要です。
Q2. 収用の5,000万円控除と居住用3,000万円控除は同時に使えますか?
A. 同一資産に対して両方を適用することはできません。同じ年に他の特別控除を利用している場合も含め、合計で5,000万円が上限となります。どちらの特例を適用するかは、個別の状況を比較して判断してください。
Q3. 売買契約は6か月以内に締結したが、引渡しは7か月後になります。5,000万円控除は使えますか?
A. 買取り等の申出から6か月以内に売買契約を締結していれば、引渡しが6か月経過後であっても特例の適用が認められると解されています。この制度の趣旨が「公共事業用地の早期円滑な取得」を促進する点にあるため、契約日を基準に判断されます。ただし個別事情によって異なる場合もあるため、事前に税務署または税理士へご確認ください。
Q4. 取得費加算の特例と収用の5,000万円控除は同時に使えますか?
A. 原則として同時に使えます。取得費加算によって計算上の取得費が増え、課税譲渡所得が少なくなった上で、さらに5,000万円の特別控除を適用することが可能です。ただし、いずれの特例も適用要件がありますので、税理士に相談の上でシミュレーションを行うことをお勧めします。
まとめ(税理士・笘原拓人より)
本コラムでは、土地・建物等の収用による不動産売却に関わる主要な税制上の特例を解説しました。
収用に関わる税務は、補償金の種類・金額・相続の有無・他の特例との関係など、複合的な判断が求められる複雑な分野です。一つの判断ミスが数百万円単位の税負担の差につながることも珍しくありません。
そして、いずれの特例も確定申告が必須であり、適用漏れの取り戻しができない場合があるため、早めの準備と専門家への相談が重要となります。 相続した不動産の売却を検討されている方は、できるだけ早い段階で当事務所にご相談ください。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓当所について詳しく知りたい方はこちら!
相続対策は専門性の高い税理士にお任せください
【所得税の譲渡所得③】相続税の取得税加算とは?市街地価格指数が使えるケースも
親から不動産を相続し、相続税を支払ったあとにその不動産を売却すると、今度は「譲渡所得税」も課税されてしまいます。相続税と譲渡所得税という「二重の税負担」に悩む方は少なくありません。
そのような場面でぜひ知っておきたいのが、「相続財産を譲渡した場合の取得費の特例」です。
この特例を活用すると、支払済みの相続税の一部を譲渡所得の「取得費」に上乗せすることができます。
「相続財産を譲渡した場合の取得費の特例」は、所得税・住民税の大幅な節税につながります。
さらに、相続した不動産の取得費(購入価格)が不明な場合には、一般財団法人日本不動産研究所が公表している「市街地価格指数」を使って取得費を推計する方法もあります。ただし、この方法には適用できるケースが限られており、安易に使うと税務署に否認されるリスクもあります。
この記事では、税理士の立場から、
・相続税の取得費加算の特例の概要・要件・計算方法・注意点
・市街地価格指数を活用できるケース
・市街地価格指数を活用する際に注意すべきポイント
について分かりやすく解説します。
相続税の「取得費加算の特例」とは何か
制度の背景:相続税と譲渡所得税の「二重課税」問題
相続によって土地や建物などの財産を取得した場合、その財産には相続税が課税されます。そして相続した財産を将来売却すると、売却益(譲渡益)に対して今度は譲渡所得税・住民税が課税されます。
つまり、同じ財産に対して「相続時」と「売却時」の2回にわたって税金が発生する構造です。これを放置すると、納税のたびに手元に残る資産が大きく目減りしてしまいます。
このような二重課税の問題を緩和するために国が設けたのが、「相続財産を譲渡した場合の取得費の特例」です。通称「取得費加算の特例」と呼ばれ、国税庁のタックスアンサー「No.3267」で詳しく説明されています。
【出典】国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
特例の仕組みと根拠法令
この特例は、相続や遺贈によって取得した土地・建物・株式などを一定期間内に譲渡した場合に、支払った相続税の一部を譲渡所得計算上の「取得費」に加算できる制度です(租税特別措置法第39条)。
取得費が増えると、「譲渡収入金額-取得費-譲渡費用」で計算される譲渡所得が圧縮され、その結果として所得税・住民税の税額を減らすことができます。
【ポイント】
● あくまで「所得税」(および住民税)の節税制度
● 相続税そのものを減らすものではない
取得費加算の特例の適用要件
取得費加算の特例を受けるためには、以下の3つの要件をすべて満たす必要があります。
| 要件 | 内容 |
|---|---|
| ①財産の取得方法 | 相続または遺贈によって財産を取得した者であること。生前贈与で受け取った財産のうち、相続時精算課税や3年(7年)内贈与の生前贈与加算の規定によって相続税の対象となった贈与については適用可能です。 |
| ②相続税の課税 | その財産を取得した人に相続税が課税されていること(相続税額がゼロの場合は適用不可)。配偶者控除等の適用で相続税がゼロになったケースも対象外です。 |
| ③譲渡の時期 | 財産を、相続開始のあった日の翌日から相続税申告期限の翌日以後3年を経過する日まで(「3年10か月以内」)に譲渡していること。 |
【「3年10か月以内」の期限に注意】
・相続税の申告期限は原則として「相続開始を知った日の翌日から10か月以内」です。
・そこからさらに3年が加わるため、合計で相続開始から3年10か月が売却の期限になります。
・不動産の売却には時間がかかることも多いため、早めに動くことが重要です。
【計算のポイント】
・分母の「課税価格」は債務控除前の金額を使います。
・加算できるのは「自分が支払った相続税全額」ではなく、売却した財産に対応する割合分のみです。
・複数の財産を売却する場合は、財産ごとに計算します。
【前提条件を仮定した具体的な計算例】
◾️ 相続した土地(相続税評価額:4,000万円)を5,000万円で売却
◾️ 相続税額:600万円
◾️ 相続税の課税価格(債務控除前):8,000万円
◾️ 取得費(被相続人の取得費を引継):500万円
◾️ 譲渡費用:200万円
①特例を使わない場合の譲渡益
5,000万円 ー(500万円+200万円)= 4,300万円
②取得費加算額
600万円 × 4,000万円 ÷ 8,000万円 = 300万円
③特例を使った場合の課税対象所得
4,300万円 ー 300万円 = 4,000万円
④節税効果(長期譲渡所得税率20.315%の場合)
300万円 × 20.315% ≒ 約61万円の節税
このように、取得費加算の特例を活用することで相当額の税負担を軽減できます。売却価格や相続税額の大きさによっては、数百万円単位の節税につながるケースも珍しくありません。
↓譲渡所得については、こちらのコラムで詳しく紹介しています。
【譲渡所得①】相続不動産を売却すると確定申告が必要?譲渡所得の基本的な計算方法を解説! 【譲渡所得②】自宅を売却した時の譲渡所得特例とは?実家(空き家)を売却した場合の税金は? 【譲渡所得④】公共事業のための土地・建物売却時の税金と特例|収用等の5,000万円控除
相続税の取得費加算の特例適用時の注意点・落とし穴
① 相続税が0円の場合は使えない
配偶者の税額軽減などを利用して相続税の納付額がゼロになった場合、この特例は適用できません。そもそも「加算する相続税額」が存在しないためです。配偶者が相続した財産を売却する際によくある誤解ですので注意しましょう。
② 所有期間は「被相続人の取得時」から引き継ぐ
相続で取得した不動産については、所有期間を被相続人が取得した時点から通算します。したがって、相続後2〜3年で売却した場合でも、被相続人が長年保有していた場合は長期譲渡所得(所有5年超)の税率20.315%が適用されます。
③ 相続税の申告前に売却した場合の取り扱い
相続税の申告期限(10か月)が来る前に不動産を売却した場合は、一旦取得費加算の特例を適用しない計算で所得税を申告・納税し、その後相続税の申告が完了した段階で更正の請求を行うことで特例を適用できます。
④ その財産の譲渡益が相続税の取得費加算の限度額
複数の相続財産を売却した際には注意が必要です。
※特例の適用は「申告してはじめて受けられます。
取得費加算の特例は、確定申告を行ってはじめて適用されます。
また、特例を適用した結果、納税額がゼロになる場合でも申告が必要です。
相続税の取得税加算についてよくある質問
Q1. 相続税の取得費加算の特例は土地だけでなく株式にも使えますか?
A. はい、使えます。相続や遺贈で取得した株式・投資信託・その他の有価証券を3年10か月以内に売却した場合にも適用可能です。ただし、事業所得・雑所得として区分される株式等の譲渡には適用できません。
Q2. 相続後3年10か月を過ぎてしまいました。特例は使えませんか?
A. 残念ながら、期限を過ぎた場合は取得費加算の特例は適用できません。ただし、取得費の実額把握や市街地価格指数による推計、他の特例の活用可否を税理士に確認することをお勧めします。
Q3. 複数の相続財産を売却した場合、まとめて計算できますか?
A. いいえ、取得費に加算する相続税額は譲渡した財産ごとに個別に計算します。たとえば土地Aと土地Bを別々に売却した場合、それぞれについて計算式を適用します。
市街地価格指数を使って取得費を推計する方法
市街地価格指数とは?
市街地価格指数とは、一般財団法人日本不動産研究所が公表している、全国主要都市の宅地価格の推移を指数化したものです。
● 全国主要198都市の宅地を対象に調査
● 日本不動産研究所の不動産鑑定士が年に2回(3月・9月)価格調査を実施
● 昭和11年9月から旧日本勧業銀行が調査を開始し、昭和34年3月から日本不動産研究所が承継
● 「全国」「六大都市」「六大都市を除く」など複数区分があり、昭和60年3月からは地方別・三大都市圏別の指数も公表
【出典】一般財団法人日本不動産研究所【市街地価格指数・全国木造建築費指数】
https://www.reinet.or.jp/
※最新データはウェブサイトで公開。過去データは冊子として販売されています。
市街地価格指数による取得費の計算式
【市街地価格指数による土地の取得費推計】
◾️ 土地の取得費 ≒ 土地の譲渡価格 ×(取得時の市街地価格指数 ÷ 譲渡時の市街地価格指数)
概算取得費との比較(具体例)
【具体例】令和8年に1億円で売却した不動産(昭和47年取得)
◾️ 概算取得費(売却価格の5%)の場合
・取得費:1億円 × 5% = 500万円
・課税対象所得:1億円 ー 500万円 = 9,500万円
・長期譲渡所得税(20%):約1,900万円
◾️ 市街地価格指数を使った場合(昭和47年指数51.8、令和8年指数138.7と仮定)
・取得費:1億円 × (51.8 ÷ 138.7)≒ 3,733万円
・課税対象所得:1億円 ー 3,733万円 ≒ 6,267万円
・長期譲渡所得税(20%):約1,253万円
→ 差額:約647万円の節税効果
市街地価格指数が使えるケース・使えないケース
市街地価格指数による取得費の推計は法令に明記されているものではなく、国税不服審判所の裁決事例(平成12年11月16日裁決)で初めて合理的な方法として認められたものです。そのため、適用できる場面は限定的です。
【市街地価格指数が認められやすい条件】
➡︎購入時の売買契約書・通帳記録・ローン契約書などが一切存在しないこと
➡︎対象土地の取得時の地目が宅地であること(農地・山林等は対象外)
➡︎その土地が所在する地域が市街地価格指数の調査対象地域に含まれること
➡︎対象地の公示価格・路線価の推移が市街地価格指数の推移と同等の水準であること
【市街地価格指数が認められにくい・使えないケース】
➡︎売買契約書など取得費を証明できる書類が一部でも存在する場合
➡︎対象地の公示価格・路線価の推移と市街地価格指数の推移が大きくかけ離れている場合
➡︎取得時の地目が宅地以外(農地転用後など)の場合
➡︎市街地価格指数の調査対象外の地域に所在する土地
※安易な利用は税務調査で否認されるリスクあり
インターネット上には市街地価格指数を使った計算方法が広く紹介されていますが、個別の土地の価格変動と必ずしも一致するものではなく、対象地の実態と指数の乖離が大きい場合は否認されます。必ず税理士に相談のうえで判断してください。
過去の裁決事例まとめ・注意点
過去の裁決事例から
【認容】平成12年11月16日裁決(裁決事例集No.60 208頁)
原処分庁が市街地価格指数(六大都市を除く住宅地)を用いて取得費を算定した手法について、審判所が「市場価格を反映した近似値の取得費が計算でき、合理的」と判断。市街地価格指数が認められた基礎的事例。
【棄却】平成26年3月4日裁決(東裁)
請求人が採用した六大都市市街地価格指数は、対象土地の取得時の市場価値を適切に反映するものではないとして主張を棄却。
【棄却】平成30年7月31日裁決(仙裁)
取得費の推計に市街地価格指数を用いることへの合理性が否定された。
【出典】国税不服審判所【公表裁決事例】
https://www.kfs.go.jp/service/JP/index.html
市街地価格で取得費を計算する場合の注意点・落とし穴
取得費不明のまま概算取得費で申告すると、市街地価格指数への更正請求は不可となります。
一度、概算取得費を使って確定申告を行った場合、その後に市街地価格指数を用いた取得費に変更するための更正の請求は認められません。申告前に判断することが必要です。
まとめ(税理士・笘原拓人より)
上記に述べたとおり、取得費加算の特例や市街地価格指数を適切に活用することで、相続財産の売却にかかる税負担を大幅に軽減できる可能性があります。
一方で、計算方法の選択を誤ったり期限を見逃したりすると、本来受けられるはずの節税メリットを逃すだけでなく、税務調査で修正申告を求められるリスクもあります。
相続した不動産の売却を検討されている方は、できるだけ早い段階で当事務所にご相談ください。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓当所について詳しく知りたい方はこちら!
相続対策は専門性の高い税理士にお任せください
生前の被相続人の預金の動きを説明して円満な相続が実現した事例
基本情報
| 被相続人 | 母 |
| 相続人 | 子2名(姉、弟) |
| 相続財産 | 数億円 |
相談時の状況は?
ご依頼者の弟様は、長年お母様と同居されていました。お母様の身の回りの世話については、家事代行・介護支援サービスを弟様が手配することで、適切な生活環境を維持されていました。
一方で、別居されているお姉様とは疎遠な状態が続いていました。お姉様は、お母様と弟様が共有名義としている自宅のリフォーム代をお母様が負担していることや、弟様家族への過去の贈与、さらには日々の生活費の使途について、「実態が不透明である」と強い不信感を抱かれていました。
弟様としては、正しく申告するのはもちろんのこと、お姉様に不信感を取り除いてもらい、スムーズに相続を終えたいという思いが強くありました。
相談への対応
当事務所では、疑念を解消するためには「客観的な事実の積み上げ」が不可欠であると考え、以下の対応を行いました。
●入手可能な範囲で過去の通帳を徹底精査
通常、相続税申告では5年分の通帳を確認しますが、今回は入手可能な範囲でさらに過去まで遡り、すべての出金記録を確認しました。
●ヒアリングによる支出内容の特定
多額の出金や使途不明な支出について、弟様に一つひとつヒアリングを実施しました 。生活支援サービスの利用料や過去の贈与など、記録と記憶を照らし合わせながら内容を列挙していきました。
●無申告贈与の適正な申告
調査の過程で、共有名義の自宅リフォーム代がお母様負担となっていたことが附合による「贈与税の申告漏れ」に該当すると判明しました。これについても速やかに過年度分の贈与税申告を行い、税務上のリスクを解消しました。
対応による結果
お母様が生前に弟様一家へ行った贈与や支出の記録を一覧にまとめ、相続税申告書の説明とともに、お姉様へ丁寧に提示しました。
当初、全容が把握できないことに不信感を募らせていたお姉様でしたが、詳細な預金の動きが明らかになったことで「何にいくら使われたのか」を納得されました。結果として、懸念されていた「争族」に発展することなく、円満に相続を終えることができました。
今回の対応のポイント
親と同居している相続人と、離れて暮らす相続人の間では、どうしても「情報の格差」が生じがちです。これが「勝手にお金を使っているのではないか」という疑念に繋がり、トラブルの火種となります。
今回のように、外部サービス(家事代行や介護など)を利用している場合、その支払明細や通帳の記録を整理し、「誰が、何のために使ったお金か」を第三者の目線で明らかにすることが、信頼回復の第一歩となります。
生前であれば日常の支出も家計簿が理想ですがメモなどでも良いので明瞭に記録を残しておき他の相続人に説明ができる状態にしておくことが大切です。疑念をもたれないように請求書や領収書、クレジットカード明細を保存しておくとなお良いです。
過去の出入金をあえてオープンにすることは勇気がいることですが、専門家を介して「隠しごとのない状態」を作ることは、結果として他の相続人の理解を得る最短ルートです。預金の動きや過去の贈与に不安がある場合は、ぜひお早めにご相談ください。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
土地の「分筆」で実現した円満な遺産分割と節税対策
基本情報
| 被相続人 | 父 |
| 相続人 | 妻、子2名、孫(代襲相続)2名 |
| 相続財産 | 数億円 |
相談時の状況は?
ご相談時の土地は、「賃貸用建物」と「相続人が住む自宅」が複数の筆(ふで)にまたがって建てられているという非常に複雑な状態でした。
利用目的が異なる土地が混ざっていると、相続税の評価を正確に行うことが難しく、誰がどの不動産を引き継ぐべきか、具体的な方針が立たないまま時間だけが経過していました。
相談への対応
当事務所では、単に税金の計算をするだけでなく、将来の管理や売却までを見据えた「分筆相続」をご提案しました。
● 利用区分に応じた分筆の実行
居住用部分は居住する相続人が、賃貸用物件は他の相続人が相続できるよう、土地家屋調査士と連携して実態に合わせた境界線を引き直しました。
● 遺産分割協議への反映
あらかじめ分筆登記を行うことで、遺産分割協議書には「新しく整理された土地」として記載。誰が何を引き継ぐかを明確にし、争族リスクを回避しました。
対応による結果
通常、土地の分筆手続きには隣地との境界確定などを含め、3~4か月程度の期間を要します。
しかし、本事例では幸運にも近年において国土調査による成果等により境界が既に確定していたため、わずか約1か月で分筆登記を完了させることができました。
これにより、相続税の申告期限間近にもかかわらず、分筆後の土地により相続税申告を終えることができました。
今回の対応のポイント
● 1.早めの着手が鍵
本来、分筆には非常に時間がかかります。相続税の申告期限(10か月)に間に合わせるためには、葬儀後できるだけ早い段階で検討を始める必要があります。
● 2.生前に分筆をしておく重要性
今回のようにスムーズに進むのは稀なケースです。時間に制限がない生前に分筆をしておくのが一番です。分筆の費用もそれなりにかかりますので、相続開始後よりも生前の支出が節税対策にもなります。
● 3.ワンストップ体制の相談先を
税理士だけでなく、土地家屋調査士などの専門家と密に連携できる事務所に相談することで、手続きの漏れや二度手間を防ぐことができます 。当事務所では、各種専門家と連携できる体制を整えておりますので、どうぞお気軽にご相談ください。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
【所得税の譲渡所得②】自宅を売却した時の譲渡所得特例とは?実家(空き家)を売却した場合の税金は?
相続や住み替えなどをきっかけに、不動産を売却するケースは少なくありません。特に多いご相談が、
● 自宅を売却した場合の税金
● 相続した実家(空き家)を売却した場合の税金
についてです。
不動産を売却して利益が出た場合、その利益には所得税の「譲渡所得」が課税されます。しかし、一定の条件を満たす場合には大きな税金の軽減制度(譲渡所得の特例)を利用できる可能性があります。
この記事では、税理士の立場から、
・自宅を売却した場合の譲渡所得特例
・相続した空き家を売却した場合の特例
・譲渡所得の基本的な考え方
について分かりやすく解説します。
不動産を売却すると「譲渡所得」が発生する
まず、不動産売却にかかる税金の基本を確認しておきましょう。
土地や建物を売却して利益が出た場合、その利益は譲渡所得として所得税・住民税の課税対象になります。
譲渡所得の計算方法は以下のとおりです。
◾️ 譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
↓譲渡所得についてはこちらのコラムで詳しく紹介しています。
【譲渡所得①】相続不動産を売却すると確定申告が必要?譲渡所得の基本的な計算方法を解説! 【譲渡所得③】相続税の取得税加算とは?市街地価格指数が使えるケースも 【譲渡所得④】公共事業のための土地・建物売却時の税金と特例|収用等の5,000万円控除
自宅を売却した時の特例(居住用財産の特別控除)
相続した不動産が、被相続人(亡くなった方)の自宅(居住用財産)だった場合、売却時に使える特例が存在します。代表的なものを2つご紹介します。
3,000万円の居住用財産の特別控除
自宅(マイホーム)を売却した場合、譲渡所得から最大3,000万円を控除できる特例があります。これにより、多くのケースで税負担を大幅に軽減することができます。
マイホームの特例ですので、相続人ご本人が居住していることが要件になります。被相続人と生前に同居していたケースです。
【適用の主な要件】
● 売った家屋が、売った人の居住用であること
(相続の場合は相続人が居住しているか、空き家特例の要件を満たすこと)
● 売った年の前年・前々年にこの特例を使っていないこと
● 売った相手が親族などの特別な関係でないこと
※令和8年3月時点
相続した実家をそのまま売却する場合でも、要件を満たせばこの特例を活用できる場合があります。
居住用財産の特別控除を用いた例
【前提条件】
◾️ 自分が15年間住んでいたマイホームを売却
◾️ 購入価格:4,000万円(土地2,000万円+建物2,000万円)
◾️ 売却価格:6,500万円
◾️ 譲渡費用(仲介手数料など):200万円
◾️ 所有期間:15年(長期譲渡所得)
【特例なしの場合】
| 項目 | 金額 |
|---|---|
| 譲渡収入 | 6,500万円 |
| 取得費 | 4,000万円 |
| 譲渡費用 | 200万円 |
| 譲渡所得 | 2,300万円 |
| 税率(長期・約20%) | 20% |
| 税額(概算) | 約460万円 |
【3,000万円特別控除を適用した場合】
| 項目 | 金額 |
|---|---|
| 譲渡収入 | 6,500万円 |
| 取得費 | 4,000万円 |
| 譲渡費用 | 200万円 |
| 特別控除額 | 3,000万円 |
| 譲渡所得 | ▲700万円(=0円) |
| 税額 | 0円 |
譲渡所得2,300万円が控除額3,000万円を下回るため、税額は0円になります。
この制度は、住み替えやライフスタイルの変化に対応するために設けられています。
【出典】国税庁 No.3302 マイホームを売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
相続空き家の3,000万円特別控除(空き家特例)
3,000万円の空き家特例控除
被相続人が一人で居住していた自宅(空き家)を相続し、一定の要件を満たして売却した場合に、譲渡所得から最大3,000万円(令和6年以降、相続人が3人以上の場合)を控除できる特例です。
【適用の主な要件】
● 昭和56年5月31日以前に建築された建物であること(旧耐震基準)
● 相続開始直前まで被相続人が一人で居住していたこと
(老人ホーム入居の場合も一定の要件で対象)
● 相続開始から3年を経過する日の属する年の12月31日までに売却すること
● 売却価格が1億円以下であること
※令和8年3月時点
特に多いのは、古い実家を解体して土地として売却するケースです。
この場合でも条件を満たせば、3,000万円控除が利用できる可能性があります。
空き家特例控除を用いた例
【前提条件】
◾️ 父が1978年(昭和53年)に1,500万円で購入した自宅を相続
◾️ 相続後、誰も住んでおらず空き家状態
◾️ 相続開始から2年後に4,000万円で売却
◾️ 仲介手数料などの譲渡費用:130万円
◾️ 相続人は自分1人
【特例なしの場合】
| 項目 | 金額 |
|---|---|
| 譲渡収入 | 4,000万円 |
| 取得費(父の購入価格) | 1,500万円 |
| 譲渡費用 | 130万円 |
| 譲渡所得 | 2,370万円 |
| 所有期間(父からの引継ぎ:約47年) | 長期譲渡所得 約20% |
| 税額(概算) | 約474万円 |
【空き家特例を適用した場合】
| 項目 | 金額 |
|---|---|
| 譲渡収入 | 4,000万円 |
| 取得費 | 1,500万円 |
| 譲渡費用 | 130万円 |
| 特別控除額 | 3,000万円 |
| 譲渡所得 | ▲630万円(=0円) |
| 税額 | 0円 |
この空き家特例は、活用できれば非常に有効ですが、要件が細かく、適用できるかどうかの判断が難しいケースも多々あります。
売却前に必ず税理士へご確認ください。
【出典】国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
相続不動産の売却は事前の税務検討が必要
相続した不動産の売却では、
● 譲渡所得税
● 相続税
● 特例制度
など、複数の税金が関係します。 特例を利用できるかどうかによって、税額が数百万円変わるケースも珍しくありません。
特に、
➡︎ 自宅売却の3,000万円控除
➡︎ 空き家特例
➡︎ 取得費加算の特例
などは、適用条件を正確に確認する必要があります。
特例を使っても「譲渡所得ゼロ」の場合でも、確定申告が必要です。
申告しないと特例が適用されないため、売却後は必ず翌年3月15日までに申告手続きを行いましょう。
また、要件の判定は細かく、特に「一人居住」や「耐震改修・取壊し」の条件は見落としやすいため、売却前に税理士へのご相談をおすすめします。
まとめ(税理士・笘原拓人より)
様々な特例に関して、今後のコラムで詳しく発信していきます。
不動産を売却する際、「売却価格」ばかりに目が向きがちですが、実際には税金の影響も非常に大きいものです。
特に相続不動産の場合は、
・相続税
・相続税
・譲渡所得税
・特例制度
が複雑に関係します。
売却してから相談すると、利用できる特例が限られてしまうこともあります。
そのため、不動産の売却を検討している場合は、売却前の段階で税務を確認することが重要です。売却した後でもどうしようもないことも多いです。
適切に制度を活用することで、不要な税負担を防ぐことができます。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓当所について詳しく知りたい方はこちら!
相続対策は専門性の高い税理士にお任せください
兄弟仲が疎遠でも「公正証書遺言」と「個別対応」で円満解決した事例
基本情報
| 被相続人 | 母 |
| 相続人 | 子3名(兄、弟、弟) |
| 相続財産 | 数億円 |
相談時の状況は?
一刻を争う申告と、潜在的な紛争リスク
ご依頼人である相続人の方は、医師から余命数か月の宣告を受けておられ、「自分が動けるうちに、スムーズに相続を終わらせたい」という切実なご希望をお持ちでした。
しかし、状況は一筋縄ではいきませんでした。
● 遺言の内容
亡くなったお母様は「公正証書遺言」を遺されていましたが、内容は長男に多くを継がせるもので、他の2名にとっては「遺留分(法律で保障された最低限の遺産相続分)」を侵害している状態でした。
● 人間関係
兄弟仲は疎遠で、当人同士での話し合いは困難。遺言通りに進めようとすれば、強い反発やトラブルが予想される状況でした。
相談への対応
感情に寄り添い、法律を誠実に伝える
「争続」を避け、期限内に円満な申告を行うため、私たちは以下の2点を軸に対応しました。
● ① 個別報告による「心理的ハードル」の解消
ご依頼人である相続人の方の体調が悪かったこともありますが、兄弟間の直接対話を避けるため、依頼人以外の相続人の方々へ、個別に相続税申告書のご説明の場を設けました。
第三者である税理士が中立な立場で介入することで、感情的な対立を抑え、冷静な話し合いの土壌を整えました。
● ② 「遺留分」と「遺言の優先順位」の丁寧な解説
「遺言書の内容が不公平だ」という不満を放置せず、「法律上、1/6の遺留分を請求する権利があること」を最初にお伝えしました。
その上で、公正証書遺言が持つ法的効力と、お母様の意思を尊重する意義を丁寧にご説明しました。
対応による結果
お母様の意志を尊重した「スピード申告」の実現
丁寧な個別説明の結果、他の相続人の方々にも「遺言書通りの相続」について深くご理解をいただくことができました。
結果として、遺留分侵害請求に発展することなく、お母様の遺志を尊重した形でのスムーズな相続税申告が完了しました 。ご依頼人の「存命のうちに解決したい」という願いも、最良の形で叶えることができました。
今回の対応のポイント
仲が不安な時こそ「公正証書遺言」を
今回の事例で改めて痛感したのは、「公正証書遺言」の絶大な効果です。
もし遺言書がなければ、疎遠な兄弟間での遺産分割協議は難航し、申告期限に間に合わない、あるいは裁判沙汰になっていた可能性も否定できません。たとえ内容に偏りがあっても、公的な遺言書があることで「故人の決定」という強力な指針となり、話し合いの起点になります。
「家族の仲が良くないから、相続が不安だ」
そう感じていらっしゃる方は、まずは遺言書の準備、そして、家族の「橋渡し」ができる専門家への相談を検討してみてください。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
【所得税の譲渡所得①】相続不動産を売却すると確定申告が必要?譲渡所得の基本的な計算方法を解説!
相続で取得した不動産を売却した場合、必ず確認しなければならないのが「譲渡所得」と確定申告です。
「相続した不動産を売っただけなのに税金がかかるのか?」
「確定申告は必要なのか?」
このようなご相談は、私の事務所でも非常に多くあります。
結論から言うと、相続した不動産を売却して利益(譲渡所得)が出た場合は、原則として確定申告が必要です。
この記事では、相続不動産の売却に関する
・譲渡所得の基本的な考え方
・計算方法
・相続の場合の注意点
について、税理士の実務の視点から分かりやすく解説します。
相続不動産を売却すると確定申告が必要?
相続で取得した土地や建物を売却した場合、所得税の「譲渡所得」に該当する可能性があります。
譲渡所得とは、簡単に言うと「不動産などの資産を売却して得た利益」のことです。
例えば、以下のようなケースです。
● 相続した実家を売却した
● 親から相続した賃貸アパートを売った
● 相続した土地を不動産会社に売却した
これらはすべて、不動産の譲渡に該当します。
そして売却によって利益が出た場合、その利益は所得税の課税対象となります。
そのため、翌年の3月15日までに所得税の確定申告を行う必要があります。
課税されるのは「譲渡所得」
不動産売却価格 −(取得費+売却費用)
↓
譲渡所得
↓
所得税+住民税
◾️ポイント
● 利益部分のみ課税
● 売却額全体ではない
● 相続した土地を不動産会社に売却した
なお、売却しても利益が出ていない場合は、必ずしも申告が必要とは限りません。
ただし、特例を使う場合などは申告が必要になるため注意が必要です。
↓譲渡所得についてはこちらのコラムで詳しく紹介しています。
【譲渡所得②】自宅を売却した時の譲渡所得特例とは?実家(空き家)を売却した場合の税金は? 【譲渡所得③】相続税の取得税加算とは?市街地価格指数が使えるケースも 【譲渡所得④】公共事業のための土地・建物売却時の税金と特例|収用等の5,000万円控除
譲渡所得の基本的な計算方法
譲渡所得は、次の計算式で求めます。
◾️ 譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
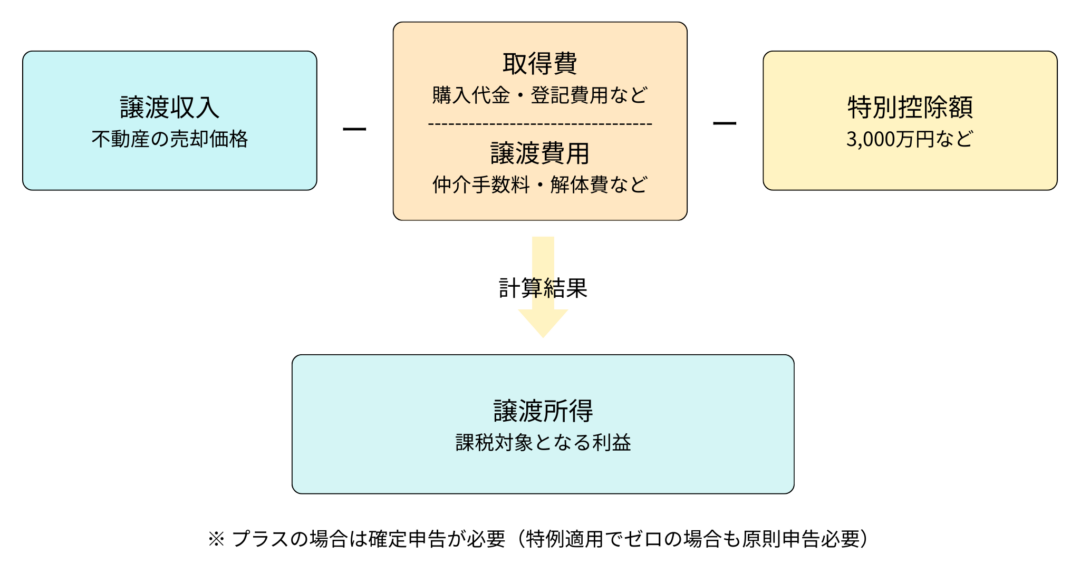
【出典】国税庁 No.3105 譲渡所得の対象となる資産と課税方法
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3105.htm
それぞれの内容を見ていきましょう。
売却価格
売却価格とは、不動産を売却した金額です。
例えば、
・土地を2,000万円で売却
・実家を1,500万円で売却
この金額がそのまま売却価格になります。
取得費
取得費とは、その不動産を取得するためにかかった費用です。
代表的なものとしては
● 購入代金
● 登記費用
● 不動産取得税
● 建物の建築費用
などがあります。ただし、相続不動産の場合は注意が必要です。
相続の場合、取得費は「被相続人(亡くなった方)が購入したときの金額」を引き継ぎます。
例えば、父が30年前に1,000万円で購入した土地を相続し、それを2,000万円で売却した場合、取得費は1,000万円として計算します。
ここを間違えると、税額が大きく変わるため注意が必要です。
【出典】国税庁 No.3252 取得費となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
譲渡費用
譲渡費用とは、売却するために直接かかった費用です。
例えば、
● 不動産仲介手数料
● 測量費
● 解体費用
● 売却時の印紙税
などが該当します。
これらの費用は、譲渡所得の計算で差し引くことができます。
【出典】国税庁 No.3255 譲渡費用となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
相続不動産の取得費、不動産の購入価格がわからない時は?
取得費は亡くなった人の購入価格を引き継ぐ
【例】
父
・1985年購入1500万円
・相続後売却3000万円
➡ 取得費1500万円
取得費が分からない場合
【よくあるケース】
・契約書がない
・昔すぎて不明
➡ 概算取得費 → 売却価格×5%
【例】
売却金額1億円の場合
購入金額を500万円(1億円×5%)とし、譲渡所得9500万円(1億円-500万円)
(※その他仲介手数料等の譲渡費用は経費として差し引くことが可能です)
※【注】ただし、税金が高くなりやすい。
※取得費が分からない場合でも、取得費を合理的に推計する方法があります。
「相続不動産でよくある注意点」で詳しく解説します。
相続不動産の税率は「所有期間」で決まる
譲渡所得の税率は、所有期間によって変わります。
| 区分 | 税率 |
|---|---|
| 長期譲渡所得(5年超) | 約20% |
| 短期譲渡所得(5年以下) | 約39% |
重要なのは、相続の場合は被相続人の所有期間を引き継ぐという点です。
例えば
・父が30年前に購入
・相続後すぐに売却
この場合でも、所有期間は30年と判断されます。つまり、長期譲渡所得(約20%)の税率が適用されます。
【出典】国税庁 No.3258 取得費が分からないとき
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
相続不動産でよくある注意点
相続不動産の売却では、次のような問題がよく起こります。
取得費が分からない
古い不動産の場合、
➡︎ 購入契約書がない
➡︎ 金額が分からない
というケースがよくあります。
この場合、概算取得費として売却価格の5%
を取得費として計算することになります。
しかし、この方法だと取得費が大幅に少なくなり、税金が高くなる可能性があります。
そのため、可能な限り以下の資料などを探すことが重要です。
● 売買契約書
● 領収書
● 通帳記録
また、
● 抵当権の設定金額や買戻特約金額
● 売主である不動産会社の資料
● 公示地価や相続税路線価
● 市街地価格指数
などの情報から、根拠のある数字を割り出し、推計により購入金額を算出する方法もあります。
共有名義の不動産
相続では、不動産が共有名義になることも多くあります。
例えば、
➡︎ 兄弟3人で相続
➡︎ 持分3分の1ずつ
この場合、譲渡所得はそれぞれの持分で計算します。
つまり、売却価格も費用も持分割合で分けて計算することになります。
相続不動産の売却は税理士への相談が重要
相続で取得した土地や建物を売却した場合、つまり「不動産などの資産を売却して得た利益」がある場合、所得税の「譲渡所得」に該当する可能性があり、その利益は所得税の課税対象となります。
そのため、翌年に確定申告を行う必要があります。
不動産売却で「利益が出なかった」「むしろ損をした」という場合は、基本的に確定申告は必要ありません。
ただし、3,000万円特別控除などの特例を使ってゼロになったケースは別です。特例を適用した場合は、原則として確定申告が必要になりますのでご注意ください。
相続不動産の売却では、
● 取得費の判断
● 特例の適用
● 相続税との関係
など、税務上の判断が多くあります。
特に相続の場合は、
● 相続税申告
● 遺産分割
● 不動産売却
が同時に関係してくるため、税務全体を見て判断することが重要です。
実務では、売却方法によって税額が大きく変わるケースも少なくありません。
まとめ(税理士・笘原拓人より)
様々な特例に関しては、今後のコラムで詳しく発信していきます。
相続不動産の売却は、「売ったら終わり」ではありません。
・譲渡所得の計算
・確定申告
・税金の最適化
など、税務面での対応が必要になります。
特に相続の場合は、
・相続税
・所得税(譲渡所得)
という二つの税金が関係する複雑な分野です。
相続不動産の売却を検討している場合は、売却してからではなく、売却前の段階で税理士に相談することをおすすめします。
適切な準備をすることで、不要な税負担を防ぐことができるからです。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!相続解決事例
↓当所について詳しく知りたい方はこちら!
相続対策は専門性の高い税理士にお任せください
相続財産に収用対象の土地があったため、一部分割を行い早期売却した事例
基本情報
| 被相続人 | 父 |
| 相続人 | 母、娘(姉・妹) |
| 相続財産 | 数億円 |
相談時の状況は?
お父様は先祖伝来の不動産を複数所有されていました。そのうちの一つがお父様の相続発生と前後して収用の対象となり、行政との交渉の中で、早急に遺産分割を行い名義変更をする必要がありました。。
相続人様も、全ての遺産分割の協議がすぐにまとまるか、不安に思われていました。
相談への対応
まずは、収用の対象となった不動産のみ一部分割を行い、他の相続財産に先行して相続手続きを進めることをご提案させて頂きました。
以前は一部分割について定めた規定はありませんでしたが、2019年の民法改正により、遺産の一部分割が明文化されました。これにより、相続人全員の協議により争いのない財産から先行して分割することが可能となりました。
収用の対象地をどなたが相続するかについては、財産価値のあるものについては、将来的な二次相続を回避するため、お母様ではなく娘様が相続した方がよいと助言させて頂きました。
また、土地収用法やその他の法律で収用権が認められている公共事業のために土地建物を売った場合には、譲渡所得から最高 5,000万円までの特別控除を差し引く特例等が適用されますが、共有名義の場合は共有者ごとに適用されるため、娘様が姉妹で1/2ずつ相続することで、最高1億円までの特別控除が適用できる旨助言させて頂きました。
No.3552 収用等により土地建物を売ったときの特例
参考サイト(国税庁)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3552.htm
対応による結果
収用等の場合の5,000万円の特別控除は、最初に買取り等の申出があった日から6か月を経過した日までに対象地を売っていることが要件となりますが、一部分割を行いスピーディーに相続手続きを進められたことにより、無事期限内に売却できました。
娘様の売却益に係る譲渡所得の申告についてもご依頼を頂き、特別控除を適用して譲渡所得に係る所得税を0にすることもできました。
節税額の詳細
当事務所にご依頼いただいたことで、相続人様の譲渡所得に係る所得税450万円の節税!
今回の対応のポイント
例えば、相続財産が多岐に渡る場合や、相続人が多数いる場合などに、全部の遺産について一度に分割しようとすると、協議が長期化することが予想されます。
そのため、話し合いがまとまりそうな一部の財産だけを先に分割したり、相続税の納付のために現金化しやすい遺産を必要なだけ先に分割したりすることで、段階的に協議を進めていくことができるということが、一部分割を行うメリットです。
弊所では提携の司法書士の先生との連携により、一部分割の遺産分割協議書の作成から相続手続きまでスピーディーに対応しております。
また、不動産の売却に係る譲渡所得については、今回のケース以外にも複数の特例があり、適用要件も様々です。不動産の売却に係る譲渡所得は一般的に所得金額が大きくなりますので、特例の適用如何によって納税額も大きく変わってきます。 不動産の売却で税金がいくらかかるか、節税方法はないかなど、お悩みの方は是非一度ご相談ください。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
共有で遺産分割した土地・建物を解消したい|10年前の相続を今から整理する方法
10年前の相続を今から整理する方法
10年前に相続の話し合いがまとまらなかったため、土地・建物を共有で相続…このまま土地・建物を共有し続けることでどのようなことが懸念されるのか、解消するにはどのような方法があるのか、また、進め方についてもご紹介していきます。
共有の財産を明確にし整理していく…当所からの対策のご提案や、このようなケースで重要な視点などを詳しく解説していきます。
相談内容
両親が亡くなったのは10年前です。話し合いがうまくまとまらず、土地・建物を3人の共有で相続しました。
このまま共有を続けるのは良くないと思っていますが、どうやって解消すればいいのでしょうか?
対象となる財産
● 土地・建物(実家)
● 貸駐車場
● 空き家
「共有」は時間が経つほど解消しづらくなる
共有状態の不動産は、
● 売るにも全員の同意が必要
● 活用も中途半端
● 次の世代に引き継ぐとさらに複雑
という問題を抱えています。
「いつか話し合おう」と思っているうちに、10年、20年と放置されるケースは珍しくありません。
実際にご提案した進め方
① 土地・建物の評価を実施
まず今回のケースでは、
● それぞれの不動産の評価額
● 各共有者の持分価値
を明確にしました。感覚論ではなく、数字を出すことが話し合いの第一歩です。
② 各共有者の希望をヒアリング
次に行ったのが、
● 住み続けたい
● 売却したい
● 現金化したい
など、それぞれの本音の整理です。
意外と、「思っていたより希望が違う」ということは多いものです。
③ 交換の特例を使った等価交換
可能なものについては、交換の特例を利用し、税負担が生じない形での等価交換を検討しました。
➡︎ 不動産同士を入れ替える
➡︎ 持分を整理する
ことで、共有を解消する道筋を作ります。
④ 贈与と売買を組み合わせた解消
等価交換が難しい部分については、
➡︎ 一部を贈与
➡︎ 一部を売買
という形で調整し、現実的な解消方法を検討しました。
⑤ 分筆による解消(今回は未実施)
共有解消の方法としては、「分筆(共有物分割)」という選択肢もあります。
今回は条件が合わず実施しませんでしたが、ケースによっては有効な方法です。
この相談内容で重要な視点
① 時間的緊急性の認識 -「今」が最後のチャンスかもしれない
共有状態は、時間が経過すればするほど解消が困難になっていきます。
現時点では当事者3人で直接話し合いができる状況ですが、このまま放置すると、共有者の誰かに相続が発生し、その配偶者や子どもたちが新たな共有者として加わることになります。そうなれば、関係者は5人、10人と増え続け、face to faceでの話し合いすら難しくなるでしょう。
さらに、世代を超えるごとに「実家への思い入れ」や「当時の経緯」も薄れ、利害関係だけが先鋭化していきます。
10年前の相続を「今から整理する」というのは、決して遅すぎるわけではありません。むしろ、当事者が健在で、意思疎通が可能な今こそが、共有解消の最後のチャンスという認識を持つことが極めて重要です。
② 客観的な数字に基づく話し合いの土台作り - 感情ではなく、事実で語る
「あの土地は自分が管理してきた」「実家には私が一番愛着がある」といった感情論や、「たぶんこれくらいの価値だろう」という曖昧な認識のままでは、話し合いは平行線をたどるばかりです。
だからこそ、まず必要なのは不動産の評価額と各持分の価値を数値で明確にすることです。
数字という共通言語を持つことで、
● 誰がどれだけの価値を持っているのか
● どの選択肢が誰にとって有利・不利なのか
● 公平な解消方法は何か
が、客観的に判断できるようになります。
「数字を出すことが話し合いの第一歩」という指摘は、単なる手続き論ではなく、感情的な対立を避け、合理的かつ公平な合意形成を可能にするための最も基本的で重要な視点なのです。
共有している相続についてお悩みの方へ(税理士・笘原拓人より)
共有不動産は、「誰かが困るまで放置されがち」です。
しかし、
● 元気なうち
● 話し合いができるうち
に整理すれば、選択肢は必ずあります。「今さら…」と思わず、一度、現状を整理するところから始めてみてください。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓当所について詳しく知りたい方はこちら!
相続対策は専門性の高い税理士にお任せください
無料相談・診断OK!
どんどん他所と比較をしてください。
売り込みはいたしません!
出張相談可能[予約制]
平日時間外・土日祝日対応
営業時間|平日9:00~18:00 (平日時間外や土曜祝日も事前予約があれば対応)
金 山 駅
徒歩3分
名古屋市中区正木4丁目8番7号
れんが橋ビル7F
初回相談・着手金無 料