24時間受付中!
2026年記事一覧
クラシックカーの相続・売却に税金はかかる?3つの評価方法と節税のポイント

「実家の車庫に眠っていた父のジャガー…、相続税の対象になるのだろうか。」
「大切にしてきたポルシェを手放すとき、税金はいくら取られるのか。」
車好きの方、あるいは車好きだったご家族を持つ方であれば、こうした疑問にぶつかったことがあるでしょう。
クラシックカーやヴィンテージカーは、普通の中古車と違って「年式が古い=価値がない」とは限らず、むしろ希少性ゆえに購入時より高値で取引されることも珍しくありません。この「値上がりする資産」という特殊性が、相続税・所得税の両面で見落とされがちな落とし穴を生んでいます。
本コラムでは、クラシックカーの相続・売却に関わる税金の仕組みを、評価方法の具体的な種類から節税の考え方、確定申告の要否まで、実務に沿って詳しく解説します。
クラシックカー(ヴィンテージカー)には「相続税」も「売却時の所得税」もかかるのか?
「相続時」「売却時」ともに税金の対象となる
結論から言いますと、クラシックカー(ヴィンテージカー)は、①相続する時点、②売却する時点の両方で税金の対象になり得ます。
①【相続時】
車は「一般動産」として相続財産に含まれ、他の財産(預貯金・不動産など)と合算した遺産総額が相続税の基礎控除額を超えると、相続税の課税対象になります。
②【売却時】
通勤用など日常生活に必要な一般的な自家用車の売却益は非課税ですが、趣味・鑑賞・コレクション目的で保有するクラシックカーは「生活に通常必要な資産」とは認められにくく、購入額より高く売れて利益(譲渡所得)が出た場合は、所得税・住民税の課税対象になる可能性が高いというのが実務上の考え方です。
ただし、いずれの税金にも「基礎控除」「特別控除」といった仕組みがあるため、車を保有・売却したからといって必ず税金が発生するわけではありません。以下で、評価方法や控除の考え方を具体的に見ていきましょう。
「クラシックカーは"特別な資産"として扱われる場面が多いため、一般的な自家用車であれば非課税で済むケースが多い一方、希少価値の高いクラシックカーは、相続税・譲渡所得税のいずれにおいても「原則とは異なる扱い」を受ける可能性があるため、あらかじめ仕組みを理解しておくことが重要です。
【種類別】クラシックカー(ヴィンテージカー)の相続税評価方法と計算例
車は「一般動産」として評価される
相続税の計算では、亡くなった方(被相続人)が所有していたすべての財産を時価で評価し、合算する必要があります。自動車もこの例外ではなく、国税庁の財産評価基本通達129において「一般動産」として評価する旨が定められています。
この通達では、一般動産の価額は原則として「売買実例価額」または「精通者意見価格」を参酌して評価し、これらが明らかでない場合に限り、同種・同規格の新品小売価額から償却費・減価額を控除した金額で評価する、とされています。
実務上、評価方法は車の流通状況・希少性に応じて大きく次の3種類に分けられます。それぞれ具体的な計算例とともに見ていきましょう。
【出典】国税庁「財産評価基本通達 第6章 第1節 一般動産」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/06/01.htm
① 売買実例価額による評価(原則・流通性の高い車向け)
【対象となるケース】
国産の人気旧車や、ある程度流通量がある輸入車など、中古車市場で類似車両の取引事例を調べやすい車が対象です。
【評価方法】
相続開始時点(お亡くなりになった日)で、その車を実際に売却したと仮定した場合の買取価格を、中古車買取業者の公表相場やインターネットの査定サイトなどをもとに算定します。
【計算例】
1990年式・国産スポーツクーペ(走行距離6万km・修復歴なし)を相続したケース
| 項目 | 内容 |
|---|---|
| 参照した取引事例 | 同年式・同型式・同走行距離帯の直近の買取実例(複数社・複数の成約事例) |
| 買取相場のレンジ | 480万円~520万円 |
| 採用する評価額 | レンジの中央値である500万円を相続税評価額として採用 |
このように、複数の実例価格を集め、その中央値や平均値を根拠にして評価額を確定させるのが一般的な進め方です。1件だけの査定額で決め打ちすると、税務調査で「他に高い実例があるのでは」と指摘されるリスクがあるため、可能な限り複数の実例を集めておくことが望ましいといえます。
② 精通者意見価格による評価(希少車・流通の少ない車向け)
【対象となるケース】
流通台数がごく少ないクラシックカー、限定生産車、フルレストア済みのヴィンテージカーなど、①の売買実例価額を調べること自体が難しい車が対象です。「精通者」とは、クラシックカーの専門店、ヴィンテージカー専門のディーラー、専門の鑑定士などを指します。
【評価方法】
複数の専門業者・鑑定士に「相続開始時点で売却したらいくらになるか」を査定してもらい、その意見価格を評価額として採用します。
【計算例】
1960年代式・欧州製クラシッククーペ(フルレストア済み・国内流通が極めて少ない)を相続したケース
| 項目 | 内容 |
|---|---|
| A社(クラシックカー専門店)の査定額 | 850万円 |
| B社(輸入車専門オークション会社)の査定額 | 780万円 |
| 採用する評価額 | 保守的な立場から、2社のうち低い方の780万円を採用(または平均額の815万円を採用するケースもある) |
【ポイント】
・査定は最低でも2社以上に依頼し、査定根拠(年式・車体番号・オリジナル度・レストア履歴・国内外の直近取引相場など)を書面で残しておくことが重要です。
・査定額に大きな差が出た場合は、より詳細な根拠を示せる業者の査定を優先するか、平均値を用いるなど、合理的な判断基準をあらかじめ決めておくと、税務調査の際にも説明しやすくなります。
・「古い車だから価値は低いはず」という思い込みで実勢より低い金額を採用すると、後日の税務調査で申告漏れを指摘され、追徴課税(過少申告加算税・延滞税など)につながるおそれがあります。
クラシックカー・ヴィンテージカーの多くは、この精通者意見価格が実務上のメインルートになります。
③ 減価償却による評価(例外的な方法)
【対象となるケース】
①②のいずれの方法によっても評価額を算定できない場合に限り、例外的に用いられる方法です。
【評価方法】
財産評価基本通達130では、同種・同規格の新品の課税時期における小売価額から、耐用年数に応じた償却費相当額(または減価額)を控除して評価額を求めるとされています。償却計算には、法人税・所得税の減価償却で用いる定率法の考え方に準じ、自動車の法定耐用年数(普通自動車6年・軽自動車4年)をもとにした償却率を用いるのが一般的です。
【計算例】
新車価格450万円の普通乗用車を、被相続人が4年前に新車で購入し、そのまま所有していたケース(類似の売買実例・精通者意見価格のいずれも把握できなかった場合)
| 項目 | 内容 |
|---|---|
| 新車小売価額(課税時期時点) | 450万円 |
| 耐用年数 | 6年 |
| 定率法の償却率(耐用年数6年) | 0.333 |
| 1年目の償却費 | 450万円 × 0.333 = 約149.9万円 → 未償却残高 300.2万円 |
| 2年目の償却費 | 300.2万円 × 0.333 = 約100.0万円 → 未償却残高 200.2万円 |
| 3年目の償却費 | 200.2万円 × 0.333 = 約66.7万円 → 未償却残高 133.5万円 |
| 4年目の償却費 | 133.5万円 × 0.333 = 約44.5万円 → 未償却残高 約89.1万円 |
| 相続税評価額 | 約89.1万円 |
※注意点:クラシックカーは年式を経るごとに一般の車のように価値が「減る」のではなく、希少性によってむしろ価値が「上がる」ことが少なくありません。
そのため、この減価償却による評価方法は、クラシックカーの実態には本来そぐわない場合が多く、①②の方法で評価額を算定できないという極めて限定的なケースでのみ用いられる、あくまで例外的な手法である点を押さえておく必要があります。
※定率法の償却率(0.333)は、平成19年4月1日以後取得の資産に適用される「200%定率法」の耐用年数6年に対応する償却率です。取得時期によって適用される償却率表(旧定率法/250%定率法/200%定率法)が異なる点は、実際に個別のケースで使う際には、念のため確認されることをおすすめします。
評価額5万円超は1台ずつ個別に申告が必要
一般動産のうち、評価額が5万円を超えるものは、家財一式としてまとめず1点ずつ個別に相続税申告書へ記載する必要があります。
普通の中古車であれば数万円程度で家財と一括評価されるケースもありますが、クラシックカーは多くの場合5万円を大きく超える評価額になるため、独立した財産として個別に評価・記載する必要がある点に注意してください。
ローン残債・所有権留保がある場合の取り扱い
車検証の「所有者」欄がディーラーや信販会社になっている場合、ローン完済までは所有権が留保されている状態です。この場合、相続財産としての車の評価額をプラスの財産として計上する一方、残っているローン残債はマイナスの財産(債務控除)として遺産総額から差し引くことができます。
プラス・マイナス両方を正しく計上しないと、相続税額の計算を誤ってしまうため注意が必要です。
そもそも相続税がかかるかどうかは「基礎控除」で判断
車単体の評価額がいくら高くても、遺産総額(預貯金・不動産・有価証券・車などすべての財産の合計から債務を差し引いた額)が相続税の基礎控除額を下回れば、相続税自体が発生しません。基礎控除額の計算式は次のとおりです。
◾️基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
例えば法定相続人が2人であれば、基礎控除額は4,200万円です。クラシックカー1台の評価額が数百万円であっても、遺産総額全体がこの基礎控除額を超えなければ、相続税の納税は発生しません。
相続税の申告・納付期限は、相続の開始を知った日の翌日から10か月以内と定められています。評価に時間がかかりやすい希少車ほど、早めに査定・専門家への相談に着手することをおすすめします。
クラシックカー(ヴィンテージカー)の相続、節税のポイント

売却時にかかる「譲渡所得税」の考え方
相続した、あるいはもともと所有していたクラシックカーを売却して利益が出た場合、その利益は「譲渡所得」として所得税・住民税の課税対象になり得ます。ポイントは、その車が「生活に通常必要な動産」に該当するかどうかです。
所得税法第9条第1項第9号では、自己または家族の生活の用に供する家具・什器・衣服その他の資産の譲渡による所得は非課税とされています。通勤や日常の買い物に使う一般的な自家用車は、原則としてこの非課税規定の対象です。
一方で、所得税法施行令第178条では、主として趣味・娯楽・保養・鑑賞の目的で所有する資産を「生活に通常必要でない資産」として位置づけています。コレクション目的で保管しているクラシックカーや、週末しか乗らないスポーツカー、複数台所有しているうちの趣味用の1台などは、この「生活に通常必要でない資産」に該当する可能性が高く、売却益が課税対象になるというのが実務上の整理です。
車種や価格だけで機械的に決まるものではなく、実際の使用実態(使用頻度、代替交通手段の有無、保有台数など)を踏まえて総合的に判断される点も押さえておきましょう。
【出典】法令検索:所得税法第9条第1項第9号(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340AC0000000033
【出典】法令検索:所得税法施行令第178条(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340CO0000000096
譲渡所得の計算方法と特別控除
◾️譲渡所得の金額 = 譲渡価額 −(取得費 + 譲渡費用)− 特別控除額(最高50万円)
【取得費】
購入代金や購入時の付随費用。相続で取得した車の場合、被相続人が取得した際の取得費をそのまま引き継ぐのが原則です(取得費の引継ぎ)。
【譲渡費用】
売却のための査定費用や手数料など。
【特別控除額】
総合課税の譲渡所得には、年間50万円の特別控除が設けられています。
さらに、所有期間が5年を超える「長期譲渡所得」に該当する場合は、特別控除後の金額をさらに2分の1にした額が課税対象となります。長年保有してきたクラシックカーほど、この長期譲渡所得の軽減措置が適用されやすいという特徴があります。
なお、相続によって取得した車の所有期間は、被相続人が取得した時点から通算して判定するのが原則です。
※具体例:取得費(引継ぎ額)300万円のクラシックカーを、レストア後に600万円で売却し、所有期間が5年を超えていた場合 600万円 −(300万円+譲渡費用)− 50万円 = 課税対象前の譲渡所得 この金額をさらに2分の1にした額が、実際に課税される譲渡所得となります。
利益が50万円以下であれば、特別控除の範囲内で課税所得はゼロとなり、原則として確定申告も不要です。逆に、フルレストアや希少性の高さによって購入額を大きく上回る価格で売却できた場合は、課税対象額が大きくなりやすいため注意が必要です。
確定申告が必要となるケース
売却益が特別控除50万円を超えて譲渡所得が発生した場合は、売却した年の翌年2月16日から3月15日までの確定申告期間中に、給与所得など他の所得と合わせて申告する必要があります(総合課税)。
申告を怠ると、後日の税務調査で無申告加算税・延滞税などが課される可能性があるため注意しましょう。
【出典】国税庁 No.3152「譲渡所得の計算のしかた(総合課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3152.htm
実際の裁決・判例に学ぶ|押さえておきたい2つの事例

税務上の判断基準は、条文の文言だけを読んでもイメージがつかみにくいものです。ここでは、実際に争われた2つの事例を紹介します。いずれも「自分は大丈夫」と思い込みがちな落とし穴を示す、実務上重要な事例です。
事例①:サラリーマン・マイカー訴訟(生活に通常必要な動産か否か)
【概要】
給与所得者(サラリーマン)が保有していた自家用車を売却し、譲渡損失が発生したため、その損失を給与所得と損益通算(相殺)できるかどうかが争われた事例です(神戸地裁昭和61年9月24日判決、大阪高裁昭和63年9月27日判決、最高裁平成2年3月23日判決)。
【争点】
その車が「生活に通常必要な動産」(非課税・損益通算不可)に当たるのか、「生活に通常必要でない資産」(課税対象・損益通算不可)に当たるのかが争われました。
【判断の分かれ方】
| 審級 | 判断 |
|---|---|
| 第一審(神戸地裁) | レジャーよりも通勤・業務での使用割合が多いとして「生活に通常必要な動産」に該当すると判断 |
| 控訴審(大阪高裁)・上告審(最高裁) | 業務使用分は本来会社が負担すべきもの、通勤も定期代が支給されていることなどから、実質的にはレジャー使用と評価し「生活に通常必要でない資産」に該当すると判断 |
【結論】
納税者はいずれの審級でも敗訴しました。興味深いのは、どちらの分類に該当したとしても、結論として損益通算は認められなかった点です。「生活に通常必要な動産」であれば譲渡損失はそもそも「なかったもの」とみなされ(所得税法9条2項)、「生活に通常必要でない資産」であれば譲渡所得内でしか損益は通算できず、給与所得とは通算できません(所得税法69条2項)。
【この事例から学べること】
車の用途(通勤・業務・レジャー)は、単に「使っている」という事実だけでなく、実質的な使用実態(誰が費用を負担しているか、代替手段の有無など)まで踏み込んで判断される、ということです。クラシックカーであれば、なおさら「趣味・鑑賞目的」と評価されやすく、税務上は「生活に通常必要でない資産」に区分されるのが通常のケースだと考えておく必要があります。
【出典】国税庁税務大学校「税大ジャーナル」10号(生活用資産を巡る裁判例の学術的整理、PDF)
https://www.nta.go.jp/about/organization/ntc/kenkyu/backnumber/journal/10/pdf/10_07.pdf
事例②:フェラーリF50は「減価する資産」か(取得費の計算方法が争点)
【概要】
複数台のフェラーリ(F50・512TRなど)を所有していた納税者が、これらを売却したところ、税務署から譲渡所得の更正処分を受けた事例です(国税不服審判所 令和2年3月10日公開裁決、東京地裁令和5年3月9日判決、東京高裁令和5年11月30日判決)。
【争点】
市場価格が経年で下落せず、むしろ希少性によって値上がりしていたフェラーリについて、取得費の計算上、所得税法38条2項が定める「使用又は期間の経過により減価する資産」として、保有期間に応じた減価償却相当額を取得費から控除すべきかどうかが争われました。
納税者側は「フェラーリF50は美術品や骨とう品に類似する希少な資産であり、減価償却資産には当たらない」と主張しました。
【判断のポイント】
裁判所・国税不服審判所は、この主張を退けました。判断の際に比較対象として挙げられたのが、ヴァイオリンの名器ストラディヴァリウスです。
ストラディヴァリウスは200年以上の長期間にわたり、演奏者の個性を重ねながら価値が確立してきた稀有な存在であるのに対し、フェラーリF50は市場での希少性によって価格が上昇しているに過ぎず、骨とう品と同視できるほどの長期間・実績を経ているとはいえない、と判断されました。
【結論】
フェラーリは「減価する資産」に該当するとされ、取得費から減価償却相当額を控除して譲渡所得を計算することになりました。この結果、課税対象額は納税者の想定より大幅に大きくなりました。
【具体的なインパクト(記事内での計算例)】
1億円で購入したフェラーリを2億円で売却した場合を例にすると、次のように課税対象額が大きく変わります。
| 計算方法 | 取得費 | 課税対象額の目安 |
|---|---|---|
| 減価償却を行う場合(今回の判断) | 1,000万円程度(1億円-減価償却相当額) | 約1億9,000万円 |
| 減価償却を行わない場合(納税者の主張) | 1億円(購入代金そのまま) | 約1億円 |
【この事例から学べること】
「値上がりしている車だから、売却時は購入額との差額(実際の値上がり分)だけが課税対象になるはず」という直感は、税務上は必ずしも正しくありません。市場価格が上昇していても、税法上は保有期間に応じた減価償却相当額が取得費から機械的に控除されるのが原則であり、これを覆すには「時の経過によって価値が減少しないことが明らか」な資産(古美術品・骨とう品など、所得税基本通達2-14が例示するもの)に該当する必要があります。
フェラーリのような希少車であっても、この例外に当てはまるとは限らないという点は、クラシックカー・ヴィンテージカーの売却を検討する際に必ず押さえておきたいポイントです。
【出典】判例タイムズ1528号(東京地裁判決分)
節税・トラブル防止のための実務ポイント
● 査定は複数社から取得し、根拠資料を保存する
相続時の評価額算定・売却時の取得費や譲渡価額の証明のいずれにおいても、複数の専門業者による査定書は重要な証拠になります。
● 購入時の契約書・領収書を保管しておく
取得費を正確に計算するために不可欠な資料です。相続財産として引き継ぐ場合、被相続人の購入時資料が見つからないと取得費の立証が難しくなり、結果的に譲渡所得が大きく計算されてしまうことがあります。
● 評価額を意図的に低く申告しない
クラシックカーは希少性が価格に直結するため、「古いから価値がない」という思い込みで過小評価すると、税務調査で修正申告や加算税のリスクにつながります。
● 相続税の納税資金として物納を検討する余地もある
希少なクラシックカーは、一定の要件を満たせば相続税の物納(金銭以外の財産で納税する制度)の対象となる場合があります。物納が認められれば譲渡所得税がかからないというメリットがある一方、要件や手続きが煩雑なため、検討する場合は専門家への相談が不可欠です。
● 遺産分割協議を早めに進める
車は相続人全員の共有財産となるため、名義変更や売却には遺産分割協議書などの書類が必要です。評価・査定と並行して、相続人間の話し合いも早めに進めておくとスムーズです。
まとめ:クラシックカーの税務は専門家への相談が近道
クラシックカー・ヴィンテージカーは、一般的な自動車とは異なり「評価が難しい」「値上がりする可能性がある」という特殊性を持つ資産です。そのため、
● 相続時には、売買実例価額や精通者意見価格を用いた適正な評価
● 売却時には、生活用動産に該当するかどうかの判断と、特別控除・長期譲渡所得の軽減措置を踏まえた税額計算
のいずれにおいても、一般的な家財とは異なる専門的な判断が求められます。
評価や申告を誤ると、追徴課税や過大な納税につながりかねない一方、正しい知識をもって対応すれば、特別控除や長期譲渡所得の軽減措置を活用し、納税額を適正な範囲に抑えられる可能性もあります。
「所有しているクラシックカーの評価額の目安を知りたい」「相続税の申告書にどう記載すればよいか分からない」「売却を考えているが、税金がいくらかかるのか事前にシミュレーションしたい」
——こうしたお悩みをお持ちの方は、自己判断で進める前に、相続税や譲渡所得税の実務に詳しい税理士へご相談ください。
※本記事は一般的な税務上の考え方を紹介するものであり、個別の税額計算・申告内容を保証するものではありません。実際の申告にあたっては、相続税・譲渡所得税の実務に詳しい税理士へご相談ください。
当事務所では、初回のご相談は無料で承っております。「うちの場合は申告が必要なのか?」「どんな書類を集めればいいのか?」といった初期のご相談から、申告書の作成・提出、税務調査の対応まで、ワンストップでサポートいたします。
お気軽にお問い合わせください。事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
投資信託の相続税評価額はどう計算する?|3種類の判定方法と計算例を税理士が解説
亡くなった親の証券口座を見たら、預金以外の財産が…。
「投資信託が相続財産となった。これも相続税の対象になるの?」
「投資信託には色々な種類があるらしいけれど、自分が相続したものがどれに当てはまるのか判断できない。」
など迷う方も多くいらっしゃるでしょう。
近年はNISA(少額投資非課税制度)の普及や低金利が続いたこともあり、預金だけでなく投資信託で資産を保有する方が大きく増えました。その結果、相続財産の中に投資信託が含まれるケースも珍しくなくなっています。
ところが投資信託は、預貯金のように「残高証明書の金額=相続税評価額」とはならず、株式とも異なる独自の評価ルールが国税庁の財産評価基本通達で定められています。
投資信託の相続税評価額は、種類ごとに定められた計算式にもとづいて算出します。
本コラムでは、日々決算型・一般投資信託・上場投資信託(ETF・REIT)の評価方法をモデルケースとともに整理し、申告時に見落としやすい注意点までまとめて解説します。
投資信託は相続税の対象になるのか
「受益権」が相続財産とみなされる
投資信託とは、多くの投資家から集めた資金を運用の専門家(ファンドマネージャー)が株式・債券・不動産などに投資し、その運用成果を投資家に還元する仕組みの金融商品です。
投資信託を購入すると、運用によって生じる利益を受け取る権利である「受益権」を得ることになりますが、この受益権は財産的価値のある権利として、相続税法上も相続財産に含まれます。
つまり、被相続人(亡くなった方)が保有していた投資信託は、預金や不動産と同じように、相続税の申告において評価・計上しなければならない財産の一つです。「証券口座の中の話だから遺産分割の対象にならない」ということはなく、他の財産と合算して相続税の課税価格を計算する必要があります。
NISA口座の投資信託も課税対象
「NISA口座なら非課税だから相続税もかからないのでは?」と誤解されがちですが、NISAが非課税になるのはあくまで運用益(値上がり益・分配金)にかかる所得税・住民税であり、相続税の課税対象からNISA口座の財産が除外されるわけではありません。被相続人のNISA口座にあった投資信託も、相続税評価の対象になります。
また、NISA口座で保有していた投資信託は、相続人のNISA口座にそのまま移すことはできず、相続人の課税口座(特定口座・一般口座)へ移管される点にも注意が必要です。移管後にその投資信託を売却して利益が出れば、通常どおり譲渡益に対する課税が発生します。
【出典】金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/
投資信託は「種類」によって評価方法が変わる
評価方法の3分類
国税庁の財産評価基本通達により、相続税評価上、投資信託の種類は、以下の3パターンに分けられます。
①日々決算型投資信託
②一般の投資信託
③上場投資信託(ETF・REIT)
投資信託の評価方法は投資信託の種類によって異なるため、最初に「相続した投資信託がどの区分に該当するのか」を特定する必要があります。
確認の手順
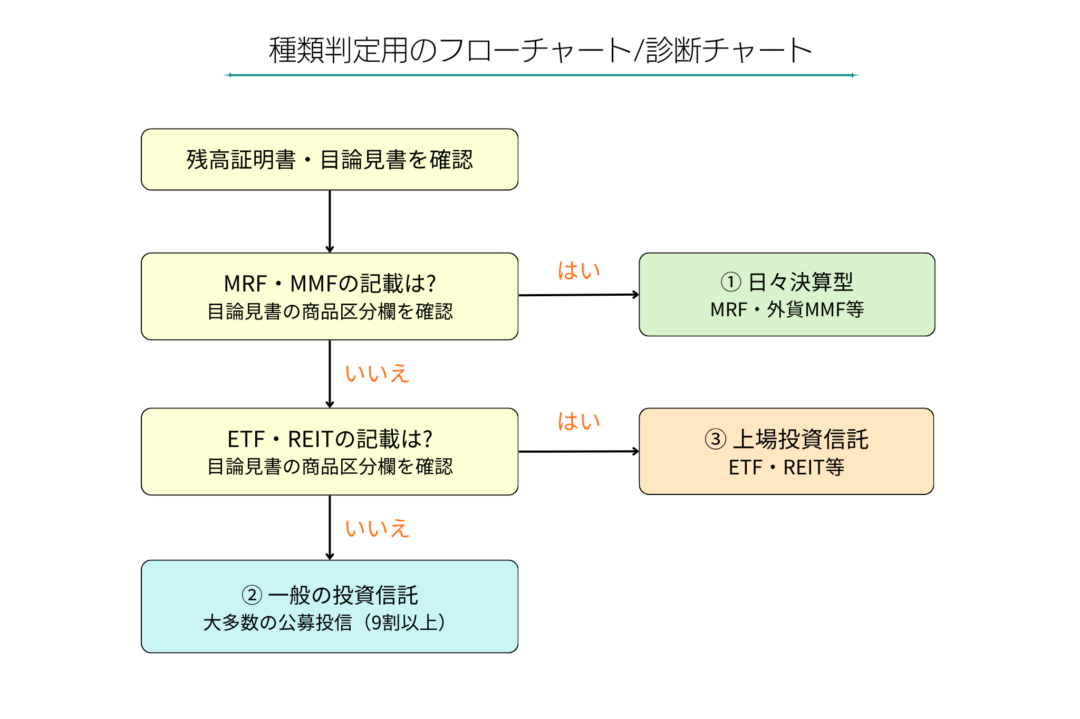
【確認の手順】
1. 証券会社・信託銀行に発行してもらう残高証明書で、投資信託の正式な商品名を確認する。
2. 商品名がわかったら、日本証券業協会が運営する「投信総合検索ライブラリー」などで検索し、目論見書(商品説明書)を確認する。
3. 目論見書の表紙や商品分類欄に、
「MRF」「MMF」などの記載があれば、①日々決算型、「ETF」「上場投資信託」
「REIT」「不動産投資信託」といった記載があれば、③上場投資信託に該当します。
これらの記載がなければ、多くの場合、②一般の投資信託に分類されます。
4. 判断に迷う場合は、その投資信託を取り扱う金融機関に直接問い合わせるのが確実です。
押さえておきたい商品の特徴
| 種類 | 特徴 |
|---|---|
| MRF(マネー・リザーブ・ファンド) | 証券口座の余資が自動的に運用される、日々決算型の代表的な商品。国債等の安全性の高い債券が中心 |
| 外貨建てMMF | 海外の公社債などを外貨で運用する日々決算型商品。円換算が必要 |
| 一般の投資信託 | 株式・債券・REITなど様々な資産に投資する、非上場・非日々決算型の公募投資信託。市場で流通する投資信託の大半を占める |
| ETF(上場投資信託) | 取引所に上場し、株式と同様にリアルタイムで売買される投資信託 |
| REIT・J-REIT(不動産投資信託) | オフィスビルや商業施設などの不動産に投資し、取引所に上場されている投資信託 |
種類別の評価方法
投資信託の評価額は「残高証明書の金額」や「取得時の購入額」ではなく、相続開始日(被相続人が亡くなった日)を基準とする独自の計算式で求められます。
| 区分 | 代表的な商品 | 評価方法の考え方 |
|---|---|---|
| ① 日々決算型投資信託 | MRF、外貨建てMMFなど | 基準価額×口数に、未収分配金や源泉税相当額などを加減算 |
| ② 一般の投資信託 | 大多数の公募投資信託(9割以上がここに該当) | 基準価額×口数から解約コストと源泉税相当額を控除 |
| ③ 上場投資信託 | ETF、REIT・J-REIT(不動産投資信託) | 上場株式の評価方法に準じ、4つの株価のうち最も低いものを採用 |
現在販売されている投資信託の9割以上は②の「一般の投資信託」に分類されるため、まずはこのタイプの計算方法を押さえておけば、多くのケースに対応できます。以下、それぞれの評価方法を具体的に見ていきましょう。
【種類別】投資信託の相続税評価方法と計算例
ここからは、国税庁の財産評価基本通達199「証券投資信託受益証券の評価」に基づく、種類ごとの評価方法を具体的に解説します。いずれも相続開始日(被相続人の死亡日)時点の基準価額を用いる点が共通の基本ルールです。
相続開始日が金融機関の休業日にあたる場合は、その日に最も近い直前の営業日の基準価額を用います。
【出典】国税庁「財産評価基本通達199 証券投資信託受益証券の評価」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/07.htm#a-199
【出典】国税庁タックスアンサー No.4644「貸付信託・証券投資信託の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4644.htm
日々決算型投資信託(MRF・外貨建てMMFなど)の評価方法
日々決算型投資信託は、その名のとおり毎日決算が行われ、生じた分配金は原則としてそのまま自動で再投資される仕組みです。そのため、相続開始日の時点では「まだ再投資に回っていない未収の分配金」が発生していることがあり、これも評価額に加える必要があります。
【評価の考え方】
● 基準価額 × 口数
+ 再投資されていない未収分配金
- 未収分配金にかかる源泉徴収税額相当額
- 信託財産留保額・解約手数料
計算例
・相続開始日の基準価額:1円
・保有口数:750万口
・未収分配金相当額・信託財産留保額・解約手数料:ごく僅少のため実質ゼロとみなせる場合
◾️ 評価額 = 1円 × 750万口 = 750万円
※ MRFは1口=1円で計算される商品が一般的で、現在の低金利環境下では、再投資されていない未収分配金や未収分配金にかかる源泉徴収税額も計算上はゼロとみなせます。
また、信託財産留保額や解約手数料もゼロに設定されている商品がほとんどです。そのため実務上は、口数がほぼそのまま評価額になるケースが多く見られます(ただし今後の金利動向によって未収分配金が無視できない金額になる可能性はあるため、必ず確認は行いましょう)。
一般の投資信託の評価方法
現在販売されている投資信託の9割以上を占めるのが、この「一般の投資信託」です。日々決算型でも上場投資信託でもない、多くの公募投資信託がここに含まれます。
【評価の考え方】
● 1口あたりの基準価額 × 口数
- 源泉徴収税額に相当する金額
- 信託財産留保額・解約手数料
※ ここでいう「源泉徴収税額に相当する金額」とは、相続開始日にその投資信託を解約したと仮定した場合に発生する含み益に対して、20.315%(所得税・復興特別所得税15.315%+住民税5%)を乗じて算出する金額です。信託財産留保額(解約時に差し引かれるペナルティ的な費用で、0〜0.5%程度に設定されている商品が多い)や解約手数料が設定されている場合は、これも差し引きます。
多くの投資信託は「1万口あたり◯◯円」という形で基準価額が公表されているため、実際の計算では基準価額を1万で割って1口あたりの単価を出してから口数を掛ける、という手順を踏む必要がある点にも注意しましょう。
計算例
・相続開始日の基準価額:1万口あたり1万500円
・保有口数:600万口
・信託財産留保額:解約時基準価額の0.3%/解約手数料:なし
① 1口あたりの基準価額:1万500円÷1万口=1.05円
② 控除前評価額:1.05円×600万口=630万円
③ 信託財産留保額:1.05円×0.3%×600万口=1万8,900円
※ 含み益に対する源泉徴収税額は考慮しておりません。
◾️ 評価額 = 630万円 - 1万8,900円 = 628万1,100円
上場投資信託(ETF・REIT/J-REIT)の評価方法
ETFやREIT(J-REIT)は、取引所に上場されており、株式と同じようにリアルタイムで価格が変動します。そのため評価方法も非上場の投資信託とは異なり、上場株式の評価方法に準じて計算することが定められています。
【評価の考え方】
● 1口あたりの株価(取引所価格) × 口数
ここで採用する株価は、以下の4つのうち最も低い金額を用います(相続税評価は納税者に有利な、より低い価格を選べる仕組みになっています)。
【採用する株価の候補】
① 相続開始日(被相続人が亡くなった日)の終値
② 相続開始日を含む月の終値の平均額
③ 相続開始日の前月の終値の平均額
④ 相続開始日の前々月の終値の平均額
※相続開始日が土日祝など取引所の休業日にあたる場合は、その前後で最も近い営業日の終値を用い、前後で日数が同じ場合はその2日間の平均値を用います。
計算例
・①終値:9,800円
・②当月平均:1万100円
・③前月平均:1万300円
・④前々月平均:9,750円 ⇒ 最も低い④9,750円を採用
・保有口数:650口
◾️ 評価額 = 9,750円 × 650口 = 633万7,500円
外貨建て投資信託は円換算が必要
外国株式や外国債券を米ドルやユーロなどの外貨で運用するタイプの投資信託を相続した場合は、外貨建ての基準価額を日本円に換算して評価します。この際に使う為替レートは、相続開始日における「TTB(対顧客電信買相場)」です。
相続開始日が為替レートの算出されない日(休日など)にあたる場合は、直前の算出日のレートを用います。円安・円高のタイミングによって評価額が大きく変動する点にも留意しておきましょう。
【出典】国税庁「財産評価基本通達4-3 邦貨換算」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/01/01.htm
投資信託の相続手続きの流れ
評価額の計算とあわせて知っておきたいのが、実際の相続手続きの流れです。おおまかな流れは以下のとおりです。
【相続手続きの流れ】
1. 被相続人が取引していた証券会社・信託銀行を特定し、死亡の事実を連絡する
(この時点で口座が凍結されます)。
2. 金融機関から案内される必要書類を提出し、残高証明書を取得する
(相続財産の調査・評価の基礎資料になります)。
3. 遺言書、または相続人全員による遺産分割協議によって、誰がどの投資信託を引き継ぐかを決める。
4. 投資信託を引き継ぐ相続人が、被相続人の取引先金融機関に自分名義の口座を開設する。
5. 名義変更(移管)の手続きを行う。
6. 相続税の申告・納付が必要な場合は、期限内に手続きを行う。
(原則として相続開始を知った日の翌日から10か月以内)
※なお、被相続人名義の投資信託口座を直接解約することはできず、いったん相続人名義の口座に移管したうえで、保有を続けるか解約(売却)するかを選ぶことになります。
投資信託の相続で押さえておきたい節税・注意点
未収分配金の計上漏れに注意する
投資信託は決算日から実際に分配金が支払われるまでに数日〜1か月程度のタイムラグがあります。決算日の直後に相続が発生すると、「まだ受け取っていないが権利は確定している分配金(未収分配金)」が生じ、これも相続財産として計上しなければなりません。
申告実務でも見落としが起きやすいポイントなので、残高証明書とあわせて取引履歴を必ず確認しましょう。
相続開始時点・遺産分割時点・名義変更時点で価格が変動する
投資信託は毎日(上場投資信託の場合はリアルタイムで)基準価額が変動するため、相続税評価に使う「相続開始日の価格」と、実際に遺産分割協議を行う時点、名義変更が完了する時点の価格は、それぞれ異なります。
分割協議が長引き、その間に基準価額が大きく下落(あるいは上昇)すると、相続人間で「思っていた金額と違う」というトラブルに発展することもあります。分割協議書には基準となる評価時点を明記しておく、あるいは相続人全員の合意のもとで早めに売却して現金化する(換価分割)といった対応を検討するとよいでしょう。
相続後に売却した場合は「取得費加算の特例」を検討する
相続税の納税資金を確保するために、相続した投資信託を売却するケースは少なくありません。その際に譲渡益(売却額と取得費の差額)が出ると、20.315%の所得税・住民税が課税されます。
「相続財産を譲渡した場合の取得費加算の特例」は、相続税を納めた相続人が、相続開始日の翌日から3年10か月以内に相続財産を売却した場合、支払った相続税額の一部を取得費に加算できる制度です。取得費が増えることで譲渡所得が圧縮され、結果的に譲渡益にかかる税負担を軽減できます。
【関連コラム】
↓「取得費加算の特例」についてはこちらの記事で詳しくご紹介しています。
相続税の取得税加算とは?
信託財産留保額・解約手数料は商品によって異なる
信託財産留保額(解約時に差し引かれる費用)や解約手数料は、投資信託の商品ごとに設定が異なり、無料の商品もあれば数%程度かかる商品もあります。評価額の計算時にこれらを見落とすと、評価額を過大に計上してしまう可能性があるため、目論見書や金融機関への確認を通じて正確な条件を把握しておくことが大切です。
複数種類の投資信託を保有している場合は種類ごとに計算する
被相続人が複数の証券会社・複数の商品で投資信託を保有していた場合、それぞれの投資信託について種類を特定し、種類ごとの計算式で個別に評価額を算出する必要があります。商品数が多いほど作業も煩雑になりやすいため、早い段階で財産の全体像を洗い出しておくことをおすすめします。
【ポイント】評価額の計算だけでなく、「取得費加算の特例」のような税負担を軽減できる制度の見落としがないかも、あわせて確認しておくと安心です。
投資信託の相続でよくある質問
Q1. 投資信託の評価額は、残高証明書に書かれている金額をそのまま使ってよいですか?
A. 残高証明書には評価の基礎となる基準価額や口数は記載されますが、信託財産留保額や源泉徴収税額相当額の控除は別途計算が必要な場合があります。証明書の記載内容を確認したうえで、種類に応じた計算式にあてはめて評価額を算出しましょう。
Q2. 投資信託の評価額がマイナスになることはありますか?
A. 通常はありません。基準価額×口数から手数料等を差し引く形で計算するため、評価額がゼロを下回ることは基本的に想定されていません。
Q3. 相続税の申告期限までに投資信託の種類がわからない場合はどうすればよいですか?
A. 取扱金融機関に問い合わせれば、商品の区分や目論見書を確認できます。判断に時間がかかりそうな場合は、早めに税理士へ相談し、申告期限(相続開始を知った日の翌日から10か月以内)に間に合うよう準備を進めることが重要です。
Q4. 投資信託の相続税評価は自分で計算できますか?
A. 一般の投資信託であれば、基準価額・口数・手数料等の情報がそろえば自分で計算することも可能です。ただし、複数銘柄を保有していたり、外貨建て商品や上場投資信託が混在していたりする場合は、計算が複雑になりやすいため、税理士に確認を依頼すると安心です。
まとめ
投資信託の相続税評価は、預貯金のように単純ではなく、「日々決算型」「一般の投資信託」「上場投資信託」のどれに該当するかによって計算式が異なります。まずは残高証明書や目論見書で種類を正確に把握し、相続開始日時点の基準価額をもとに、必要な控除項目を漏れなく差し引いて評価額を算出することが基本です。
あわせて、未収分配金の計上漏れや、遺産分割協議中の価格変動リスク、売却時の取得費加算の特例など、申告額や税負担に影響する注意点も少なくありません。特に複数の投資信託を保有していたり、外貨建て商品が含まれていたりするケースでは、計算が煩雑になりがちです。
「評価額の計算に自信が持てない」「申告期限までに間に合うか不安」という場合は、早めに相続税に詳しい税理士へ相談することをおすすめします。
財産の全体像を整理したうえで、適用できる特例の見落としがないかも含めて確認してもらうことで、正確かつ安心できる相続税申告につながります。
当事務所では、初回のご相談は無料で承っております。「うちの場合は申告が必要なのか?」「どんな書類を集めればいいのか?」といった初期のご相談から、申告書の作成・提出、税務調査の対応まで、ワンストップでサポートいたします。
お気軽にお問い合わせください。事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
相続した上場株式の相続税評価を解説|4つの株価と計算例、調べ方、申告書の書き方まで

相続財産の中に上場株式が含まれている場合、「今の株価をそのまま使えばいいのか」「いつの時点の株価を使うのか」と迷う方は少なくありません。
結論からお伝えすると、上場株式の相続税評価額は「課税時期(被相続人が亡くなった日)の終値」だけで決まるわけではなく、直近3か月の月平均株価も比較したうえで、最も低い価格を採用してよいというルールがあります。
これは国税庁の財産評価基本通達169で定められた公式なルールであり、株式市場特有の値動きの大きさを考慮した仕組みです。
本コラムでは、相続税専門の当事務所が、上場株式の相続税評価の原則と具体的な計算例、株価の調べ方、相続税申告書への記載方法、さらに見落としやすい注意点までを、国税庁の資料を引用しながら網羅的に解説します。
上場株式を相続された方、これから相続税申告を控えている方はぜひ最後までご覧ください。
上場株式の相続税評価の基本ルール
評価額の計算式
上場株式の相続税評価額は、次の式で計算します。
◾️ 相続税評価額 = 1株あたりの株価 × 相続した株式数
問題となるのは「1株あたりの株価」をどの時点のものにするかです。
上場株式は日々の経済情勢や企業業績によって株価が大きく変動するため、亡くなった日(課税時期)の株価だけで評価すると、たまたま急騰・急落していた日にあたってしまい、実態とかけ離れた評価になるおそれがあります。
そこで国税庁は、次の4つの株価のうち最も低い金額を採用してよいというルールを定めています。
2. 課税時期の属する月の毎日の終値の月平均額
3. 課税時期の属する月の前月の毎日の終値の月平均額
4. 課税時期の属する月の前々月の毎日の終値の月平均額
このルールは国税庁の財産評価基本通達169「上場株式の評価」に規定されており、国税庁のタックスアンサー(No.4632 上場株式の評価)でも同様の内容が案内されています。相続税評価は納税者に有利な「最も低い価格」を選べる数少ない評価方法のひとつであり、正しく理解しておくことで適正な節税につながります。
【出典】国税庁「No.4632 上場株式の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4632.htm
銘柄ごとにバラバラの時点を採用してよい
被相続人が複数の銘柄の上場株式を保有していた場合、銘柄ごとに異なる時点(1〜4)を採用してもかまいません。すべての銘柄を同じ基準日でそろえる必要はなく、銘柄Aは相続開始日の終値、銘柄Bは前々月の月平均額、というように、それぞれ最も低くなる時点を個別に選んで評価額を算定できます。
この点は見落とされがちですが、相続税額に直接影響するため必ず確認しましょう。
フローチャートで確認する評価の流れ
ここまでの内容を、休場日や権利落ちといった例外パターンも含めて1つの流れに整理すると、以下のようになります。全体像をつかんでから各セクションを読むと理解がスムーズです。

※課税時期の確認→休場日・権利落ちの調整→4つの株価の比較→端数処理→評価額算定、という流れを図解しています。
【関連コラム】
↓相続手続きについてこちらでご紹介しています。
【はじめての方へ】相続手続きは何から始める?やることリストと流れをやさしく解説
具体例でわかる評価額の計算方法
実際の数字を使って計算の流れを確認してみましょう。
【前提条件】
被相続人が亡くなったのは4月5日、保有していた株式数は300株とします。相続税評価として認められる4つの時点の株価が以下の通りだったとします。
| 基準となる株価 | 金額 |
|---|---|
| ①相続開始日(4月5日)の終値 | 2,845.60円 |
| ②相続開始月(4月)の毎日の終値の月平均額 | 2,910.33円 |
| ③前月(3月)の毎日の終値の月平均額 | 2,768.47円 |
| ④前々月(2月)の毎日の終値の月平均額 | 2,912.90円 |
この4つのうち最も低いのは、③の2,768.47円です。相続税評価額の計算では、円未満の端数(小数点以下)は切り捨てて整数部分のみを使用します。
・採用単価:2,768.47円 → 2,768円(端数切り捨て)
・評価額:2,768円 × 300株 = 830,400円
このように、4つの基準日のうちどれが最安値になるかはケースバイケースです。
相続開始日の株価だけを見て「これが評価額だ」と思い込まず、必ず前月・前々月の月平均額まで確認するようにしましょう。保有銘柄数が多いほど、この確認作業を怠ると評価額を過大に計上してしまうリスクが高まります。
株価・月平均額の調べ方

証券会社の残高証明書で確認する
株式を預けている証券会社に相続の発生を伝え、相続開始日時点の残高証明書の発行を依頼しましょう。残高証明書には相続開始日の終値が記載されているのが一般的です。
証券会社によっては、基準となる3か月分の月平均終値まで参考資料として添付してくれるケースもあるため、依頼の際に確認するとよいでしょう。
残高証明書の請求には、一般的に次の書類が必要です。
● 被相続人の死亡の事実がわかる書類(戸籍謄本、住民票の除票の写しなど)
● 請求者と被相続人の関係がわかる書類(戸籍謄本、法定相続情報一覧図など)
● 請求者の本人確認書類(運転免許証・パスポートなどの写し)
月間の終値平均は日本取引所グループ(JPX)の月間相場表で確認
課税時期が属する月・前月・前々月の月平均終値は、日本取引所グループ(JPX)が公表している「月間相場表(株式相場表)」で調べることができます。銘柄コードごとに終値の月平均額が掲載されているため、証券会社からの資料が手元にない場合でも自分で確認可能です。
【出典】日本取引所グループ「月間相場表」
https://www.jpx.co.jp/
相続開始日の終値はYahoo!ファイナンスなどの株価情報サイトで確認
相続開始日(被相続人が亡くなった日)1日分の終値は、Yahoo!ファイナンスなどの株価情報サイトで銘柄名・証券コードを入力し、日付を指定して確認するのが簡便です。
ただし相続税申告の根拠資料としては、証券会社発行の残高証明書やJPXの公表資料を優先して使うことをおすすめします。
相続税申告書への記載方法

国税庁のホームページから「上場株式の評価明細書」の様式をダウンロードし、次の手順で記入します。
1. 銘柄名、取引所名などの基本情報を記入する
2. 相続税評価として認められる4つの株価をそれぞれ記入する
(①課税時期の終値、②当月平均、③前月平均、④前々月平均)
3. 4つの株価のうち最も低いものを「評価額」欄に転記する
この明細書を添付しておくことで、どの時点の株価を採用したかを税務署に対して明確に示すことができ、後日の確認や税務調査の際にもスムーズに説明できます。
【出典】国税庁「B2-3 上場株式の評価明細書」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hyoka/annai/1470-02.htm
【第11表への記載のポイント】
第11表は「相続税がかかる財産の明細書」であり、現金や不動産など他の相続財産と合わせて記載する書類です。上場株式については、以下のように記入します。
・種類:有価証券
・細目:特定同族会社以外の株式
・利用区分、銘柄等:株式の銘柄名
・所在場所等:証券会社名・支店名
・数量・単価・価額:保有株式数、採用単価、評価額
細目について、国税庁の記載例では「上記以外の株式」という表記が用いられていますが、これは特定同族株式を保有している人向けの記載例です。特定同族株式を保有していない一般的なケースでは「特定同族会社以外の株式」と記載する方が趣旨に沿っており、税務署への説明もしやすくなります。
【関連コラム】
↓相続税申告の全体像についてこちらでご紹介しています。
【初心者向け】相続税申告は何から始める?全体像・必要書類・手続きの流れ
見落としがちな注意点
上場株式を相続財産に計上する際、株価の評価そのもの以外にも見落としやすいポイントがあります。申告漏れは加算税・延滞税の対象になり得るため、以下の点も必ず確認しましょう。
配当期待権・未収配当金の計上を忘れない
被相続人が亡くなったタイミングによっては、「配当期待権」または「未収配当金」が別途相続財産として発生します。
配当期待権とは、保有株式に対する配当を受け取る権利のことです。次の3つの要件をすべて満たす場合に発生します。
● 被相続人が保有する株式に配当がある
● 「配当基準日の翌日〜配当確定日」の間に被相続人が死亡している
● 被相続人の死亡後に配当を受け取れる状態にある
一方、未収配当金は、配当確定日の翌日以降に被相続人が死亡し、まだ受け取っていない配当金がある場合に発生します。こちらも相続財産として申告が必要です。
それぞれの評価額は、税引き後の受取配当金相当額で計算します。上場株式の配当金にかかる源泉徴収税率は20.315%(所得税及び復興特別所得税15.315%、住民税5%)であるため、計算式は次のとおりです。
◾️ 評価額 = 予想配当金額 ×(1-20.315%)× 保有株式数
【出典】国税庁「No.1330 配当金を受け取ったとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4632.htm
端株(単元未満株)の見落としに注意
被相続人が最低売買単位(1単元)に満たない「端株」を保有していた場合、証券会社の残高証明書に反映されないことがあります。端株の有無は、以下の方法で確認できます。
【配当金計算書を確認する】
所得税額・住民税額の欄が「***」であれば端株なし、具体的な数字が入っていれば端株がある可能性があります。所有株数の欄が1単元で割り切れない数であれば端株ありと判断できます。
【証券保管振替機構(ほふり)に問い合わせる】
故人名義の証券口座・特別口座の有無を照会できます。開示請求は郵送のみで、相続人請求分の手数料は1件あたり6,050円(税込)です。
【株主名簿管理人(信託銀行等)に問い合わせる】
発行会社のホームページ等で株主名簿管理人を確認し、直接問い合わせることで特別口座や端株の有無がわかります。
【上場株式の相続税申告でよくある誤り】
上場株式の評価はルール自体はシンプルですが、実務では次のような誤りが少なくありません。よくありがちな誤りを3つご紹介します。
申告後に税務調査で指摘を受けると、加算税・延滞税が発生するおそれもあるため、申告前に確認しておきましょう。
【誤り① 相続開始日の終値だけで評価してしまう】
最も多いのが、証券会社の残高証明書に記載された「相続開始日の終値」をそのまま評価額として使ってしまうケースです。前月・前々月の月平均額まで確認すれば、より低い評価額を採用できる可能性があります。証券会社が3か月分の月平均額を出してくれない場合は、日本取引所グループの月間相場表を自分で確認する必要があります。
【誤り② 相配当期待権・未収配当金の計上漏れ】
被相続人の死亡時期によっては、株式そのものの評価額とは別に、配当期待権や未収配当金を相続財産として申告する必要があります。「亡くなった日が配当基準日の直後だった」というケースは要注意です。
【誤り③ 権利落ち・配当落ちの調整を忘れる】
相続開始日が権利落ち日又は配当落ち日から基準日までの間にある場合、通常の終値・月平均額をそのまま使うと株価を実態より低く(または高く)評価してしまいます。財産評価基本通達170及び172に基づく調整計算が必要かどうか、必ず確認しましょう。
こんなときはどう評価する?例外パターン

原則的な評価方法だけでは対応しきれない、実務上よく発生する例外パターンを整理します。
相続開始日が土曜・日曜・祝日だった場合
証券取引所が休場の日に相続が発生した場合、その日の終値は存在しません。この場合は「相続開始日に最も近い日の最終価格」を採用します。たとえば土曜日に亡くなった場合は前営業日である金曜日の終値、日曜日に亡くなった場合は翌営業日である月曜日の終値を用いるのが一般的な考え方です。
3連休の中日など、最も近い営業日の最終価格が前後で2日分存在する場合は、その2日分の終値の平均額を採用します。
新株割当てや配当支払いの基準日をまたぐ場合(権利落ち・配当落ち)
株式の受け渡しは約定から3営業日後に行われるため、配当や新株割当てを受ける権利を得るには基準日の3営業日前までに株式を保有している必要があります。この権利が得られなくなる日を「権利落ち日」(配当に関するものは「配当落ち」)と呼び、権利がなくなる分だけ株価が一時的に下落する傾向があります。
相続開始日(課税時期)が権利落ち日から基準日までの間にある場合、株価の一時的な下落をそのまま評価に反映すると実態と乖離するため、国税庁の財産評価基本通達170「上場株式についての最終価格の特例-課税時期が権利落等の日から株式の割当て等の基準日までの間にある場合」及び172「上場株式についての最終価格の月平均額の特例」により、次のような調整計算が定められています。
・課税時期の終値:権利落ち日の前日の終値を、課税時期の終値とみなす。
・課税時期が属する月の終値平均額:権利落ちの場合は月初〜権利落ち日の前日までの平均額、配当落ちの場合は月初〜月末までの平均額など、課税時期と基準日・権利落ち日の前後関係に応じて計算方法が細かく分かれます。
このパターンは計算が複雑になりやすいため、該当しそうな場合は税理士へ相談することをおすすめします。
【出典】国税庁「第1節 株式及び出資」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/01.htm
複数の証券取引所に上場されている株式の場合
日本国内には複数の金融商品取引所があり、企業によっては東京証券取引所と地方取引所など複数の市場に重複して上場しているケースがあります。この場合、どちらの取引所の価格を採用してもよいとされています。評価額をできるだけ低く抑えたい場合は、両方の取引所の株価を比較して有利な方を選びましょう。
亡くなる直前に売却したが、受け渡し前だった場合
株式の売買は約定日から受け渡し日まで3営業日を要します。そのため、被相続人が亡くなる直前に株式を売却していても、相続開始日時点ではまだ株式の引き渡しが完了しておらず、残高証明書に当該株式が残ったままになっていることがあります。
このようなケースでは、株式そのものを評価するのではなく、「売買代金請求権」として売却代金の総額を未収入金の形で相続財産に計上します。なお、証券会社に支払うべき未払いの手数料は被相続人の債務として、債務控除の対象になります。
非上場株式との評価方法の違い
上場株式は市場価格をもとに比較的シンプルに評価できますが、オーナー企業など証券取引所に上場していない非上場株式(取引相場のない株式)は評価方法が大きく異なります。
非上場株式は、相続人が発行会社の経営を支配できる立場(同族株主等)かどうかによって評価方式が変わります。
【類似業種比準方式】
業種が類似する上場企業の株価・配当・利益・純資産などを参考に評価する方法
【純資産価額方式】
相続税評価額で算定した会社の純資産価額から、評価差額に対する法人税相当額を控除して評価する方法
【配当還元方式】
経営への支配力を持たない少数株主が取得した株式について、受け取る配当金額をもとに評価する方式。一般的に前2者より評価額が低くなる傾向があります
会社を支配する同族株主等は原則として類似業種比準方式・純資産価額方式(会社規模により併用)で評価し、経営に関与しない少数株主は特例的に配当還元方式で評価するのが基本的な考え方です(国税庁「No.4638 取引相場のない株式の評価」参照)。
非上場株式の評価は専門性が高く、会社規模の判定や複数方式の併用計算など実務上の論点が多いため、該当する相続財産がある場合は早めに専門家へ相談することを強くおすすめします。
上場株式の相続でよくある質問
Q1. 上場株式の相続税評価は誰でも自分で計算できますか?
A. 原則的なケース(休場日や権利落ちが絡まない場合)であれば、証券会社の残高証明書とJPXの月間相場表を確認するだけで、ご自身での計算も十分可能です。ただし権利落ちが絡む場合や、複数銘柄・複数取引所にまたがる場合は計算が複雑になるため、税理士へのご相談をおすすめします。
Q2. 株価が課税時期の終値より上がっていた場合、高い方の株価を使わなければなりませんか?
A. いいえ。4つの株価のうちどれが一番高いかは関係なく、常に最も低い価格を採用できます。これは納税者に不利益にならないよう配慮された国税庁の取り扱いです。
Q3. NISA口座で保有していた上場株式も同じ方法で評価しますか?
A. はい。NISA口座内の上場株式であっても、相続税評価の考え方は特定口座・一般口座と同様に、財産評価基本通達169に基づく4つの株価のうち最も低いものを採用します(NISAの非課税措置は相続税評価とは別の制度です)。
Q4. 端株や単元未満株も相続税の対象になりますか?
A. なります。単元未満株であっても財産的価値がある以上、相続財産として申告が必要です。証券会社の残高証明書に記載が漏れることがあるため、配当金計算書などで別途確認しましょう。
Q5. 相続開始日に取引が成立していなかった(値がつかなかった)場合はどうしますか?
A. その日に終値がない場合も、休場日と同様に「相続開始日に最も近い日の最終価格」を採用します。
まとめ|迷ったら専門家への相談を
上場株式の相続税評価は、次の4つの株価のうち最も低いものを採用するというシンプルなルールが基本です。
● 相続開始日(課税時期)の終値
● 相続開始月の毎日の終値の月平均額
● 相続開始月の前月の毎日の終値の月平均額
● 相続開始月の前々月の毎日の終値の月平均額
必要な株価情報は、証券会社の残高証明書や日本取引所グループの月間相場表、株価情報サイトなどで無料で調べることができ、原則的なケースであればご自身での計算も可能です。
一方で、権利落ち・配当落ちが絡むケース、複数の取引所に上場している銘柄、亡くなる直前の売却など、実務では判断に迷う例外的な場面も少なくありません。評価方法を誤ると相続税の過大・過少申告につながり、後日の税務調査で修正を求められるリスクもあります。
当事務所では、上場株式をはじめとする有価証券の相続税評価から、申告書全体の作成まで一貫してサポートしております。「保有銘柄が多く自分で計算しきれない」「権利落ちのタイミングと相続開始日が重なっていて不安」といったお悩みがございましたら、お気軽にご相談ください。
事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
【税理士監修】金の相続税はいくら?金の種類別評価方法と税金対策5つのポイント

「実家を整理していたら金の延べ棒が出てきた」
「亡くなった親が純金積立をしていたらしいが、どう扱えばいいのか分からない」
相続の現場では、こうしたご相談を年々多くいただくようになりました。
近年、金相場は歴史的な高値水準で推移しており、資産防衛の手段として金を保有する方が増えています。しかしその一方で、「現金や不動産と違って金には税金がかからないのでは?」「自宅の金庫にしまっておけば申告しなくても分からないのでは?」といった誤解も少なくありません。
結論から申し上げると、金は相続税の課税対象です。金地金(インゴット)、金貨、宝飾品、純金積立、金ETFなど、形態を問わず経済的価値のあるものはすべて相続財産として評価し、申告する必要があります。申告を怠れば、後日税務調査で発覚し、本来の税額に加えて重いペナルティが課されるリスクもあります。
本記事では、税理士の視点から、金の相続税評価の仕組み、種類ごとの具体的な評価方法、生前からできる税金対策、そして申告時の注意点まで、体系的に解説します。
金は相続税の課税対象になる(結論と基本ルール)
金は相続税の課税対象になる
相続税は、亡くなった方(被相続人)が所有していたすべての財産に対して課される税金です。現金や預貯金、不動産、有価証券だけでなく、金銭的に見積もることができる財産はすべて相続税の対象になります。これは相続税法第2条に定められた基本原則であり、金・プラチナ・宝飾品といった貴金属もこの「金銭に見積もることができる財産」に含まれます。
つまり、以下のような形で金を保有していた場合、いずれも相続財産として申告が必要です。
【金銭に見積もることができる財産】
・金地金(インゴット・金の延べ棒・ゴールドバー)
・金貨(地金型金貨、日本政府発行の記念金貨、海外のアンティークコインなど)
・純金積立
・金を用いた宝飾品(ジュエリー)・美術品
・金製の仏具・仏像・置物など
・金ETF・金関連の投資信託
「現物として自宅の金庫にある」「証券会社の口座で純金積立をしている」など、保有形態を問わず、すべてが対象になる点をまず押さえておきましょう。
相続税がかかるかどうかは「基礎控除額」で決まる
「金を含めた相続財産の合計額が、必ずしもそのまま課税されるわけではありません。相続税には基礎控除という非課税枠があり、遺産総額がこの基礎控除額以下であれば、相続税はかかりません。
◾️ 基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
たとえば法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除額は「3,000万円+600万円×3人=4,800万円」となります。金の評価額を含めた遺産総額がこの金額を超えた場合に、超えた部分に対して相続税がかかる仕組みです。
金相場が上昇している近年は、「昔は大した価値がないと思っていた金が、想定以上に高額な評価になり、結果的に基礎控除を超えてしまった」というケースも珍しくありません。金を保有している方の相続では、この評価額の算出が非常に重要な意味を持ちます。
【関連コラム】
↓相続手続きについてこちらでご紹介しています。
【はじめての方へ】相続手続きは何から始める?やることリストと流れをやさしく解説
金の相続税評価方法を種類別に解説

相続財産の評価基準は、国税庁の「財産評価基本通達」にまとめられていますが、実は同通達には「金」や「金地金」という項目が個別には設けられていません。そのため、原則として「一般動産」として評価することになります。一般動産は「売買実例価額」「精通者意見価格」などを参考に、相続開始時点(被相続人が亡くなった日)の時価で評価するのが基本です。
とはいえ、実務上は金の種類によって評価の考え方が異なります。代表的なパターンを整理します。
1.金地金(インゴット・金の延べ棒・ゴールドバー)
もっとも標準的な評価方法です。相続開始日(被相続人が亡くなった日)の「業者買取価格」×保有重量(g)で評価額を算出します。
田中貴金属工業や三菱マテリアルなど、金地金を扱う大手業者は1gあたりの買取価格を日々公表しているため、亡くなった日の買取価格を確認し、保有重量を掛け合わせれば評価額が求められます。田中貴金属のFAQでも、相続の場合は「被相続人が死亡した日の時価(店頭買取価格)」で評価する旨が明記されています。
なお、金地金に特定の販売業者名が刻印されていても、必ずその業者の相場を採用しなければならないという決まりはなく、任意の業者の公表価格を用いて差し支えありません。ただし、後日の税務調査に備え、根拠となった価格の出典(業者名・確認日・URLなど)は記録として残しておくことをおすすめします。
2. 金貨
金貨は「地金としての性質が強いもの」と「貨幣・骨董品としての性質が強いもの」で評価方法が分かれます。
【地金型金貨(クルーガーランド金貨、メイプルリーフ金貨など)】
金そのものの価値で評価するため、金地金と同様に「時価(1gあたりの価格)×重量」で計算します。額面は存在しないか、あっても実質的な意味を持ちません。
【日本政府発行の記念金貨(天皇陛下御在位60年記念10万円金貨など)】
貨幣として法定通用力を持つため、従来は額面金額(10万円など)で評価するのが実務上の慣行でした。しかし近年の金相場高騰により、金としての実質価値が額面を上回るケースが増えており、額面評価だけでは適正な評価とはいえない可能性が指摘されています。額面と時価のいずれで評価すべきか判断に迷う場合は、相続税専門の税理士に相談することを強くおすすめします。
【骨董的価値のあるアンティークコイン】
金としての価値ではなく「骨董品としての時価」で評価します。売買実例価格(同種のものの取引実績や買取業者の提示価格)を基本とし、実例がない場合は精通者(鑑定士など)の意見価格を用います。
3. 宝飾品(ジュエリー)・美術品・金製仏具
宝飾品や美術品としての金製品は、業者の買取見積価格や鑑定士による鑑定価格をもとに評価します。ただし、1個または1組あたりの評価額が5万円以下であれば、個別に評価する必要はなく、「家財一式」としてまとめて計上することが認められています(財産評価基本通達128)。
【出典】国税庁「第1節 一般動産」財産評価基本通達128
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/06/01.htm
ここで気をつけたいのが、「金の仏具を購入すれば相続税対策になる」という話です。相続税法上、日常礼拝の対象となる祭具(仏壇・仏具・神棚など)は非課税財産とされています。しかし国税庁の見解では、投資対象や商品として所有しているもの、骨董的価値があるものは非課税の対象外とされています。
相続直前に「節税目的」で購入した高額な純金仏像などは、実質的に投資対象とみなされ非課税と認められない可能性が高い点に注意が必要です。また、金の仏具は加工代金が上乗せされて販売されているため、たとえ非課税と認められたとしても、資産価値としては目減りしているケースが多く、対策としての実効性には疑問が残ります。
4.純金積立
金融機関や貴金属会社と契約して毎月一定額を積み立てる「純金積立」も相続財産に含まれます。評価額は、サービスを提供している金融機関・業者に積立数量の分かる資料を発行してもらい、金地金と同様に相続開始日(被相続人が亡くなった日)の「業者買取価格」をかけ合わせて算出します。
5. 金ETF・投資信託
証券口座で保有する金ETFや金関連の投資信託は、金そのものではなく「有価証券」として評価します。上場投資信託であれば、相続開始日の最終価格などをもとに、上場株式に準じた評価方法を用いるのが一般的です。証券会社発行の残高証明書を取得して評価額を確認しましょう。
金の評価額を調べる具体的な手順
実務上は、以下の3ステップで評価額を確定させていくとスムーズです。
保有形態と重量を確認する
現物の金地金であれば刻印から重量・純度を確認し、証書や購入時の領収書があれば保管しておきます。
相続開始日(死亡日)の買取価格を確認する
金の買取価格はほぼ毎日変動するため、インターネット上の価格情報だけに頼るのはリスクがあります。過去の価格は公開されていないことも多いため、買取業者に直接電話やメールで問い合わせて、死亡日時点の価格を確認するのが確実です。
評価額を計算し、根拠資料とともに保管する
計算根拠(業者名、確認日、価格、重量)を記録に残し、相続税申告書に添付する資料として整えておきます。
◾️ 計算例
1kg(1,000g)の金地金を保有しており、相続開始日の業者買取価格が1gあたり15,000円だった場合
15,000円 × 1,000g = 1,500万円が相続税評価額となります。
金相場は数年単位で見ると大きく変動するため、「以前調べたときの評価額」をそのまま使うことはできません。必ず相続開始日時点の価格で評価し直す必要がある点に留意してください。
金を相続した場合の税金対策・節税の5つのポイント
金そのものに使える節税策は限られていますが、他の相続対策と組み合わせることで、税負担を抑えられる可能性があります。
POINT 1:生前贈与を活用する(年間110万円までは贈与税がかからない)
暦年贈与の非課税枠(受贈者1人あたり年間110万円)を活用し、生前に少しずつ金を贈与しておく方法があります。
金の評価額は変動するため、価格が比較的落ち着いている時期に計画的に贈与することで、将来の評価額上昇リスクを回避できる可能性があります。
ただし、相続開始前の一定期間内に行われた贈与は相続財産に加算して相続税を計算する「生前贈与加算」のルールがあり、この対象期間は税制改正により段階的に延長されています。制度の詳細や適用時期は改正の影響を受けやすい分野のため、実行前に必ず税理士へ確認することをおすすめします。
POINT 2:相続時精算課税制度の活用を検討する
一定の要件を満たす場合、相続時精算課税制度を利用して生前に贈与しておく方法もあります。この制度には基礎控除が設けられており、少額の贈与であれば贈与税がかからずに財産を移転できる場合があります。
POINT 3:節税目的だけの「金の仏具購入」は避ける
前述のとおり、投資目的・商品としての性質が強い金の仏具は非課税財産と認められない可能性が高く、加工費の上乗せ分だけ資産価値も目減りします。「非課税財産だから」という理由だけで購入するのは、税務上のリスクと資産効率の両面からおすすめできません。
POINT 4:売却タイミングを考慮した遺産分割を検討する
金は相続後に売却して納税資金に充てることも可能な資産です。
ただし売却すれば譲渡所得税がかかるため(後述)、「誰が相続し、いつ売却するか」によって税負担のトータルが変わってきます。他の相続財産(不動産・預貯金など)とのバランスを見ながら、遺産分割協議の段階で検討しておくとよいでしょう。
POINT 5:専門家による事前シミュレーションを行う
金相場は日々変動するため、「今の評価額なら基礎控除内に収まる」と思っていても、相続発生時には評価額が大きく変わっている可能性があります。生前から定期的に資産全体を棚卸しし、相続税専門の税理士によるシミュレーションを受けておくことで、想定外の税負担を防ぐことができます。
金の相続で注意すること

こんな点に注意!
「自宅の金庫に保管している金は、申告しなければ税務署に分からないのでは」と考える方がいますが、これは非常に危険な考え方です。実際には、以下のような仕組みにより、金の保有・売却は税務署に把握される可能性が高くなっています。
【支払調書制度】
貴金属業者が個人から金地金等を1回200万円を超えて買い取った場合、業者は「金地金等の譲渡の対価の支払調書」を税務署に提出する義務があります(所得税法第225条第1項第14号、平成24年1月1日以降)。
相続人が金を売却した際にこの調書が提出されれば、その情報は税務署に把握されます。
【税務調査における預貯金・取引履歴の確認】
税務署は被相続人・相続人の預貯金の入出金履歴やクレジット利用明細等を調査する権限を持っています。金の購入・売却に伴う入出金があれば、そこから保有が発覚することがあります。
【国税局による重点調査】
国税庁の統計でも、金地金等の譲渡所得に関する申告漏れは繰り返し指摘されており、金価格が高値水準にある局面では特に重点的な調査対象となっています。
金地金にはシリアルナンバーが付いています。このシリアルナンバーに購入者情報が紐付けされているため、相続税申告をする際に金を隠しても税務調査が入ります。
申告漏れが発覚した場合、本来の相続税額に加えて、無申告加算税(納税額に応じて15〜20%程度)や、悪質と判断された場合には重加算税、さらに延滞税(納期限からの経過期間に応じて年7.3%〜14.6%程度)が課される可能性があります。
金は「見つかりにくい資産」ではなく、「他の資産以上に取引記録が残りやすい資産」であると理解し、正確に申告することが結果的に最も税負担を抑える方法です。
金を相続後に売却した場合の税金
相続税の申告・納税を終えたあと、相続した金を売却する場合には、別途「譲渡所得税」がかかる点にも注意が必要です。
「相続で取得した金の場合、取得費は原則として被相続人の取得費を引き継ぐため、購入時の領収書等が残っていれば取得費として計上できます(不明な場合は概算取得費の適用可否を税理士に確認しましょう)。」
【相続した金を売却する場合】
・金地金や金貨の売却益は、原則として総合課税の譲渡所得として扱われ、給与所得など他の所得と合算した累進税率で課税される
・売却益(売却額-取得費-売却費用)から年間50万円の特別控除を差し引いた金額が課税対象です。保有期間が5年以下なら短期、5年超なら長期となり、長期の場合はこの課税対象が1/2に軽減されます。
相続で取得した金の場合、取得費は原則として被相続人の取得費を引き継ぐため、購入時の領収書等が残っていれば取得費として計上できます(不明な場合は概算取得費の適用可否を税理士に確認しましょう)。
・金ETFなど「金融類似商品」に該当するものは、上場株式等に該当します。したがって譲渡益は上場株式等に係る譲渡所得等として申告分離課税20.315%となります。
相続税の申告だけで終わらせず、「相続後にいつ・どのように売却するか」まで見据えて対策を立てることが、トータルでの税負担軽減につながります。
金の相続や売却でよくある質問
Q1. 金の指輪やネックレスなど、少量の金製品にも相続税はかかりますか?
A. かかります。ただし、1個または1組あたりの評価額が5万円以下であれば、個別評価は不要で「家財一式」としてまとめて計上できます。高額な貴金属アクセサリーやブランドジュエリーは個別評価が必要になる場合があるため注意しましょう。
Q2. 金の評価額はいつの時点の価格を使えばよいですか?
A. 相続税評価では、原則として被相続人が亡くなった日(相続開始日)時点の業者買取価格を用います。申告書作成時点の価格ではない点にご注意ください。
Q3. 海外の金貨や外国製のインゴットも相続税の対象になりますか?
A. なります。被相続人が所有していた財産であれば、国内・国外を問わず原則として相続税の課税対象です。
Q4. 金を売って現金化してから申告すれば、相続税はかからずに済みますか?
A. かかります。相続税は相続開始日時点で被相続人が保有していた財産の種類・数量をもとに評価するため、その後売却したかどうかは相続税の課税判定に影響しません。むしろ売却時には別途譲渡所得税が発生する可能性があります。
Q5. 相続税の申告が必要かどうか自分では判断できません。どうすればよいですか?
A. 遺産総額の集計や評価額の算出は専門的な判断を要する場面が多いため、早めに相続税専門の税理士へ相談することをおすすめします。特に金は評価方法が種類によって異なり、相場変動の影響も大きいため、専門家によるチェックが安心です。
まとめ
金の相続税評価は、相場の変動や種類ごとの評価方法の違いにより、想定より複雑になりがちです。
本コラムでお伝えしたポイントをあらためて整理すると、次のとおりです。
● 金地金・金貨・宝飾品・純金積立・金ETFなど、形態を問わず金は相続税の課税対象となる
● 遺産総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えなければ相続税はかからない
● 評価方法は種類によって異なり、金地金は「相続開始日の業者買取価格×重量」が基本、金貨や骨董品は性質に応じて評価方法が変わる
● 「金の仏具購入」による節税は非課税と認められないリスクがあり、実効性に乏しい対策
● 200万円超の売却に対する支払調書制度や税務署による資金調査により、金の保有・売却は把握されやすく、申告漏れには重いペナルティが伴う
● 相続後に売却する場合は譲渡所得税も発生するため、相続税だけでなく売却時の税負担まで見据えた対策が重要
「うちの金にどれくらい税金がかかるのか分からない」「評価額の算出方法に自信が持てない」
という方は、無申告や過少申告のリスクを避けるためにも、早めに相続税専門の当所へぜひご相談ください。
当事務所では、初回のご相談は無料で承っております。「うちの場合は申告が必要なのか?」「どんな書類を集めればいいのか?」といった初期のご相談から、申告書の作成・提出、税務調査の対応まで、ワンストップでサポートいたします。
お気軽にお問い合わせください。事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
親子で預金の入出金が錯綜する中、預金の動きを1つ1つ紐解き期限内申告が実現した事例
基本情報
| 被相続人 | 父 |
| 相続人 | 長男、長女 |
| 相続財産 | 数億円 |
相談時の状況は?
お父様は生前、ご長男家族と同居されており、長年にわたり親子で生活費を共有されていました。
基本的にはお父様がご自身の口座だけではなく、ご長男様の口座も管理され、お父様とご長男様の口座間で頻繁に入出金がありましたが、その入出金の動きについてご長男様は正確に把握されていない状況でした。
かつ、お父様はご長男様の資産運用も行っていました。
相談への対応
通常の相続税申告では、過去5年分の通帳を確認しますが、今回のケースではお父様とご長男様の全ての預金口座について、過去およそ20年分の親子間の入出金や原資不明の入出金を整理、確認、突合し、「生活費」・「贈与」・「貸し借り」・「名義預金」と整理して、「被相続人の固有預金」と「相続人の固有預金」に整理しました。
対応による結果
整理した入出金のうち、その貸し借りを整理して最終的に「預け金(被相続人からみた貸し借りの貸付超過額)」と認められたものは相続財産として適切に相続税申告を行い、税務上のリスクを解消しました。
今回の対応のポイント
同居されている親族間で、生活費のやり取りや口座間の入出金が頻繁にあるケースは非常に多いです。
しかし、いざ相続が発生した際に、どれが生活費(精算済み)で、どれが名義預金、どのくらいが被相続人の固有預金なのか、どのくらいが相続人の固有預金なのか、貸し借りなのか、贈与なのかの区別がつかなくなり、相続税申告の実務で大きな負担が生じたり、税務調査での指摘リスクが発生します。
このような状況を防ぎ、将来の相続税申告をスムーズにするためには、生前から以下のような点に注意することが有効です。
● 記録を残す
通帳にメモ等を残し、何のための入出金かが第三者(税務署)にも一目でわかる状態にしておく。
あまりにも動きが多い場合には資金異動の整理表をまとめる必要があります。
● 名義預金と疑われないための口座管理
通帳・印鑑・カードの管理権を本来の名義人に戻し、自由に使える状態にしておく。
● 贈与を行う場合は贈与契約書を作成する
生活費の範囲を超えて、まとまった資金移動を行う場合は、口頭ではなく必ず贈与契約書を作成し、双方の意思による贈与であることを書面で証明できるようにしておく。
税務署は相続が発生すると、被相続人だけでなく、同居されていたご家族の口座についても、取引履歴を細かくチェックする場合があります。資金の動きを疎明できないと本当は相続人の固有預金だとしても税務署から被相続人の固有預金で相続財産の計上モレという修正申告を勧奨されてしまうリスクがあります。
また、相続人名義の多額の預金がある、物はありますので、反証疎明ができないため、最終的に税務署のストーリーで更正されてしまう可能性もあります。
第三者(税務署)に見られても堂々と説明できるか?という視点を持って、日々の収支を透明化していくことが、将来の相続税申告における最大の防衛策であり、ご家族の負担を減らすことにつながります。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
絵画の評価は鑑定士 譲渡すると総合譲渡だが譲渡益がでなかった事例
基本情報
| 被相続人 | 母 |
| 相続人 | 子1名 |
| 相続財産 | 数億円(不動産、現預金、美術品等) |
相談時の状況は?
被相続人が亡き夫から相続した絵画・陶器・宝石等が100点以上残されていました。
ご遺族は
「百貨店で相当な高額で購入したと聞いているが、今の価値がわからない」
「これらすべてに相続税がかかるのか」
と不安を抱えていらっしゃいました。
相談への対応
1. 専門鑑定士による「時価」の算出
美術品の相続税評価額は、購入時の価格ではなく「相続開始日の時価」で評価します。
今回は、百貨店価格(小売価格)ではなく、専門業者に依頼して「美術品競売市場(オークション等)」の直近データに基づいた鑑定を行いました。
これにより、購入時よりも大幅に低い、現在の「適正な評価額」での財産計上が可能となりました。
2. 「取得費加算の特例」による税負担の軽減
相続した美術品を相続人が売却した場合、その利益(譲渡益)には所得税がかかります。
今回は、相続税の申告期限の翌日以後3年以内に売却を行うことで、「相続税額のうち一定金額を取得費に上乗せできる特例(取得費加算の特例)」を適用しました。
対応による結果
● 財産圧縮に成功
大半の美術品が購入価格を下回る鑑定額となり、結果として相続税の課税対象額を最小限に抑えることができました。
● 譲渡所得の抑制
今回は約50万円を取得費に加算しました。
取得価額が売却価額を上回っていたため最終的に譲渡益は発生しませんでしたが、特例を適用できる状態にしておくことで、万が一利益が出た際の増税リスクを回避しました。
今回の対応のポイント
美術品の評価額は、購入時の価格ではなく、相続開始日の時価です。購入時には高額でも鑑定士の評価により評価額が大幅に下がることもあります。
「よくわからないから申告しない」、ではなく専門家の力を借りて適正な評価をすることで申告漏れのリスクを防ぐこと、相続後に売却した際には取得費加算の特例を用いて譲渡所得を節税することが可能です。
今回の件は、百貨店でご購入された美術品ということで、鑑定士評価を最初からお願いしましたが、美術品の評価は、専門家でも判断が分かれる非常に繊細な分野です。いきなり高額な鑑定料を払って正式な鑑定書を作成するのは、コスト倒れになるリスクがあります。
「何が価値のあるものか」をご家族が把握していないことが、相続時の混乱や申告漏れの原因となります。
生前に、購入価格や由来を記した一覧表(財産目録)を作成しておくだけでも、相続人の負担は劇的に軽減されます。美術品を多くお持ちの方は、生前からの対策が非常に有効です。
また美術品の購入を鑑賞を目的とするのはご本人の趣味、生活のうるおいになるため問題はありません。
ただ、美術品を相続税の節税に使えるという考えをお持ちの方もいらっしゃるかもしれませんが、生前の通帳の動きや百貨店の売買記録に残りますので、美術品の購入状況は税務署に把握されます。
そして、鑑定評価の相続税評価額が低いということは市場価格が低いということなので相続人への相続財産を目減りさせてしまう可能性がありますのでご注意ください。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
同居の二女が数年かけて父のお金を自分の口座に貯蓄していた事例
基本情報
| 被相続人 | 父 |
| 相続人 | 長女・二女 |
| 相続財産 | 数千万円 |
相談時の状況は?
被相続人であるお父様と同居していた二女様が、お父様の生活費の余りなどを数年間にわたり二女様名義の通帳に移し、数百万円ほどの貯金をしていました。
二女様としては「自分が管理して貯めたものだから、自分の財産だ」という認識をお持ちでしたが、申告にあたって「これは税務調査の対象になるのではないか」と不安になり、弊所へご相談にいらっしゃいました。
相談への対応
税務署は、相続税の申告において「名義は家族のものでも、実質的には亡くなった方の財産ではないか?」という点を厳格にチェックします。
● 税務署の調査能力
税務署は各金融機関に対し、被相続人だけでなく親族の口座についても照会をかける権限を持っています。
● チェックシートの存在
国税庁が公表するチェックシートにも、名義が異なる預貯金の確認項目が明確に設けられています。
● リスクの説明
もし意図的に隠したと判断されれば、本来の税金に加えて「重加算税」や「延滞税」などの重いペナルティが課されるリスクを丁寧にお伝えしました。
対応による結果
二女様は、ご自身の名義で貯めたお金も「お父様から引き継いだ遺産」として正直に申告することに同意されました。
結果として、長女様に対しても隠し事のない透明性の高い申告ができ、親族間のトラブルを防ぐことにも繋がりました。名義預金として計上したうえで、遺産分割協議によりその預金は二女様がそのまま相続する形をとることで、実質的な希望も叶えることができました。
今回の対応のポイント
今回のケースのように、相続人が通帳を作っている場合だけでなく、被相続人が内緒でお子様や お孫様名義の口座にお金を貯めているケースも非常に多く見られます。
税務署が「生前贈与」か「名義預金」なのかを判断する基準は主に以下の3点です。
● 管理の実態:通帳・印鑑・カードを誰が管理していたか?
● 資金の出どころ:そのお金はもともと誰のものか?
● 贈与の認識:名義人がその口座の存在を知り、贈与を受けることに合意していたか?
税務署は過去10年分までさかのぼって調査することが可能です。銀行に保存があればそれ以上のさかのぼりも可能です。
「名義預金かどうかわからない」という場合でも、ご安心ください。
弊所では、少なくとも過去5年分以上(ご不安な点があればそれ以上)の通帳を丁寧にお調べし、資金移動の変遷を紐解きます。無駄な加算税を払うリスクを回避し、安心できる申告をサポートいたします。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
【初心者向け】相続税申告は何から始める?全体像・必要書類・手続きの流れを税理士がわかりやすく解説
はじめに
「親が亡くなり、相続税の申告が必要かもしれない。でも何から手をつければいいのかわからない…」
そんなお悩みを抱えていらっしゃる方は決して少なくありません。
相続税の申告は、亡くなった方(被相続人)の死亡を知った日の翌日から 10か月以内 に行わなければならず、この短い期間の中で、書類集め・財産評価・遺産分割協議・申告書作成・納税と、やるべきことが山のようにあります。
しかも、必要な書類は役所・法務局・金融機関など取得場所が多岐にわたり、思いついた順に集めていくと、あっという間に期限が迫ってしまうことも。
本コラムでは、はじめて相続税申告に向き合う方に向けて、
手続きの全体像・必要書類・具体的な流れを、順を追ってわかりやすく解説します。「何を」「いつまでに」「どこで」揃えればよいかがひと目でわかる内容になっていますので、ぜひ最後までお読みください。
【関連コラム】
↓相続手続きが初めての方へ
【はじめての方へ】相続手続きは何から始める?やることリストと流れをやさしく解説
まず押さえておきたい!相続税申告の全体像
そもそも相続税申告は全員に必要なわけではない
相続が発生しても、すべての人が相続税の申告をしなければならないわけではありません。相続税には「基礎控除」という非課税枠があり、遺産総額が基礎控除額以下であれば、申告も納税も不要です。
基礎控除額は次の式で計算します。
◾️ 基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の計3人であれば、基礎控除額は「3,000万円 + 600万円 × 3人 = 4,800万円」となります。遺産総額がこの金額を超えなければ、相続税の申告は必要ありません。
ただし、「配偶者の税額軽減」や「小規模宅地等の特例」を利用して納税額がゼロになる場合は、たとえ税額が発生しなくても 申告自体は必要 です。この点は見落とされがちなので、注意してください。
申告期限は「10か月以内」- 思っているより短い
相続税の申告・納税期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。たとえば、1月10日に亡くなったことを知った場合、申告期限は同年11月10日となります。
10か月と聞くと余裕があるように感じるかもしれませんが、実際には葬儀・法要・四十九日・役所への各種届出・遺品整理などに追われ、気がつけば数か月が経過していた…というケースも少なくありません。相続税がかかりそうだと見込まれる場合は、できるだけ早く準備に着手することが何より重要です。
申告の大まかな流れ(全体像)
相続税申告は、大きく次の流れで進みます。
| 時期の目安 | やること |
|---|---|
| 相続開始後すぐ | 死亡届の提出、遺言書の確認 |
| 〜3か月 | 相続人の確定、相続財産の概要把握、相続放棄の判断 |
| 〜4か月 | 被相続人の準確定申告 |
| 〜5か月 | 財産評価、遺産分割協議、必要書類の収集 |
| 〜10か月 | 相続税申告書の作成・提出、納税 |
相続放棄は「相続開始を知った日から3か月以内」、準確定申告は「4か月以内」と、相続税申告より先に到来する期限があります。同時並行で進めていく意識が大切です。
「10か月以内」の相続税の申告期限はあくまで期限です。ギリギリでは何の対策もできないので早めの着手が肝心です。
相続税申告の手続きの流れ【7ステップ】
ここからは、実際にどのような手順で進めていくのかを、7つのステップに分けてご紹介します。
ステップ1:遺言書の有無を確認する
まず最初に確認すべきは、遺言書があるかどうかです。遺言書があれば、原則としてその内容に従って遺産分割を行います。遺言書がない場合は、相続人全員で遺産分割協議を行う必要があります。
自筆証書遺言が自宅等で見つかった場合は、家庭裁判所で検認の手続きが必要です(法務局の自筆証書遺言書保管制度を利用している場合は不要)。公正証書遺言も自宅で保管されていることが多いですが、見つからない、あるかもしれないというときは最寄りの公証役場で検索・謄本の請求が可能です。
ステップ2:相続人を確定する
「誰が相続人になるのか」を正確に把握するために、被相続人の出生から死亡までのすべての戸籍謄本を取得します。被相続人に前婚の子どもや認知した子どもがいた場合など、予想外の相続人が判明するケースもあるため、この作業は非常に重要です。
なお、被相続人のお亡くなりになった最後の本籍地の市町村役場の窓口で出生から死亡までの戸籍が収集できます。
戸籍を集め終えたら、法務局で「法定相続情報一覧図」を作成しておくと便利です。無料で複数枚発行でき、銀行・証券会社・不動産登記など各種手続きで戸籍の束を提出する手間が省けます。司法書士に依頼をすると作成の代行をしてくれます。
【出典】主な法定相続情報一覧図の様式及び記載例(法務局)
https://houmukyoku.moj.go.jp/homu/page7_000015.html
STEP 3:相続財産をもれなく調査する
次に、被相続人が所有していた財産と債務をすべて洗い出します。主な調査対象は次のとおりです。
【調査対象】
・不動産(自宅・土地・収益物件など)
・預貯金(普通預金・定期預金・ネット銀行含む)
・有価証券(上場株式・投資信託・非上場株式)
・生命保険金・死亡退職金
・その他(金地金、貸付金、自動車、ゴルフ会員権、書画骨董など)
・債務(借入金、未払金など)
・葬式費用(相続財産から控除できます)
不動産については、市区町村役場で「名寄帳(なよせちょう)」を取得すると、被相続人が所有していた不動産を一覧で把握できるため、漏れを防ぐのに役立ちます。固定資産税課税明細書には記載されない非課税不動産や未登記不動産も、名寄帳で確認できます。
STEP 4:相続放棄・限定承認の判断(必要な場合)
財産よりも債務が多そうな場合は、相続放棄や限定承認を検討します。この手続きの期限は相続開始を知った日から3か月以内と非常に短いため、早めの判断が必要です。家庭裁判所で手続きを行います。
STEP 5:被相続人の準確定申告(必要な場合)
被相続人が個人事業主であった、給与以外の所得があった、不動産所得があったなどの場合は、亡くなった年の1月1日から死亡日までの所得について、相続人が代わりに確定申告を行います。これを「準確定申告」といい、期限は相続開始を知った日から4か月以内です。
STEP 6:遺産分割協議と協議書の作成
相続人全員で、誰がどの財産をどれだけ取得するかを話し合い、合意した内容を遺産分割協議書にまとめます。協議書には相続人全員の署名と実印の押印、印鑑登録証明書の添付が必要です。
遺産分割協議が申告期限までにまとまらない場合は、法定相続分で取得したと仮定して「未分割申告」を行うことになりますが、配偶者の税額軽減や小規模宅地等の特例が使えなくなるなど不利益が大きいため、期限内に協議をまとめることが理想です。
【遺産分割協議書とは?】 亡くなった方(被相続人)の財産を、相続人全体でどう分けるか話し合い、その合意内容をまとめた書類です。
【なぜ必要なの?】 日本では、人が亡くなると遺産は相続人全体の「共有財産」になります。そのままでは誰も自由に使えないため、「誰が何をもらうか」を正式に決める必要があります。その決定内容を証明する書類が「遺産分割協議書」です。
STEP 7:相続税申告書の作成・提出・納税
すべての書類と財産評価が揃ったら、相続税申告書を作成します。相続税の申告書は第1表から第15表まであり、財産の種類や適用する特例に応じて必要な表が変わります。申告書は、被相続人の住所地を管轄する税務署に提出します(相続人の住所地ではない点に注意)。
納税は、申告期限と同じ「10か月以内」に、原則として 現金一括 で行います。一括納付が難しい場合は、延納や物納の制度もありますが、事前の申請と一定の要件が必要です。
【関連ページ】
↓当所の相続税申告手続きの流れを詳しく!
相続税申告手続きの流れ
相続税申告に必要な書類【一覧】
相続税申告で必要な書類は、大きく分けると次の4グループに整理できます。
相続人・被相続人の身分関係に関する書類(全員共通)
| 書類名 | 取得場所 |
|---|---|
| 被相続人の出生から死亡までの戸籍謄本(または戸籍全部事項証明書) | 最後の本籍地の市区町村役場 |
| 被相続人の住民票の除票または戸籍の附票 | 市区町村役場 |
| 相続人全員の戸籍謄本 | 各相続人の本籍地 |
| 相続人全員の住民票または戸籍の附票 | 市区町村役場 |
| 相続人全員のマイナンバー確認書類 | 本人 |
| 相続人全員の本人確認書類(運転免許証等) | 本人 |
| 遺言書または遺産分割協議書 | - |
| 相続人全員の印鑑登録証明書 | 市区町村役場 |
| 法定相続情報一覧図(あれば便利) | 法務局 |
相続財産に関する書類
【不動産がある場合】
● 固定資産税評価証明書・固定資産税課税明細書
● 名寄帳
● 登記簿謄本(全部事項証明書)
● 公図・地積測量図
● 住宅地図
● 賃貸借契約書(貸地・貸家の場合)
↓不動産オーナーのための相続税申告はこちら
不動産オーナーのための相続税申告
【預貯金がある場合】
● 残高証明書(相続開始日時点)
● 過去の通帳・取引明細(過去5〜10年分が望ましい)
● 定期預金の既経過利息計算書(残高証明書に記載してもらえます)
【有価証券がある場合】
● 証券会社の残高証明書
● 配当金支払通知書
● 非上場株式の場合は、発行会社の直近3期分の決算書・法人税申告書・株主名簿など
【生命保険・死亡退職金がある場合】
● 保険金支払通知書
● 保険証券のコピー
● 退職金の支払調書
債務・葬式費用に関する書類
● 借入金の残高証明書、金銭消費貸借契約書
● 未払医療費・未払税金の領収書や請求書
● 葬式費用の領収書(お布施など領収書のないものはメモでも可)
各種特例・控除の適用を受ける場合の追加書類
小規模宅地等の特例や配偶者の税額軽減など、特例を利用する場合には追加の書類が必要になります。
【小規模宅地等の特例(特定居住用宅地等の場合)】
● 被相続人の戸籍の附票の写し
● 相続人の戸籍の附票の写し(「家なき子特例」の場合)
● 遺言または申告期限までに遺産分割協議が成立していることを示す遺産分割協議書の写しなど
【配偶者の税額軽減】
● 遺言または遺産分割協議書の写し(相続人全員の印鑑登録証明書付き)など
特例は適用要件が複雑で、書類に不備があると適用を受けられないケースもあります。不安な場合は、相続税に精通した税理士に早めにご相談ください。
必要書類を効率よく集める3つのポイント
ポイント1:取得に時間がかかるものから着手する
金融機関の残高証明書や、被相続人の出生からの戸籍謄本は、発行までに2〜4週間かかることも珍しくありません。思いついた順ではなく、時間がかかるものから優先して依頼することで、全体のスケジュールを短縮できます。
ポイント2:戸籍謄本は「広域交付制度」を活用する
2024年3月から始まった戸籍謄本の広域交付制度により、本籍地が遠方でも最寄りの役所窓口で請求できるようになりました。郵送で複数の役所とやり取りする手間が大幅に減っています。ただし、請求できるのは本人・配偶者・直系尊属・直系卑属に限られるなどの制限がある点には注意が必要です。
ポイント3:原本かコピーかを事前に確認する
相続税申告で原本提出が求められるのは 印鑑登録証明書のみ です。その他の書類はコピーで構いません。また、印鑑登録証明書は、遺産分割協議書の添付用・金融機関の手続き用・税務署提出用で、3通ほどまとめて取得しておくと効率的です。
自分でやる?税理士に頼む?判断のポイント
相続税申告は、頑張れば自分で行うこともできます。ただし、税理士に依頼すべきケースもあります。以下に当てはまる方は、専門家への相談をおすすめします。
➡︎ 不動産(特に土地)が相続財産に含まれている
➡︎ 非上場株式を保有していた
➡︎ 相続人間で意見が分かれている、または音信不通の相続人がいる
➡︎ 小規模宅地等の特例や配偶者の税額軽減などを適切に使いたい
➡︎ 申告期限までに時間的な余裕がない
➡︎ 税務調査が心配
土地の評価は特に専門的で、評価のしかたひとつで税額が大きく変わることがあります。誤った評価で過大に納税してしまったり、逆に評価を誤って税務調査で追徴課税を受けたりするケースも少なくありません。
【関連ページ】
↓具体的な「相続税申告報酬」のシミュレーションはこちら
相続税申告報酬について
まとめ:まずは全体像を把握し、早めの準備を
相続税申告は、書類集めから財産評価、遺産分割協議、申告書作成まで、やるべきことが多く、想像以上に時間がかかります。10か月という期限は、着手が遅れるとあっという間に過ぎてしまいます。
本コラムでお伝えしたポイントをあらためて整理すると、次のとおりです。
● 相続税申告が必要かどうか、まずは基礎控除額で判定する
● 申告・納税期限は「亡くなったことを知った日の翌日から10か月以内」
● 流れは「遺言確認 → 相続人確定 → 財産調査 → 遺産分割 → 申告・納税」
● 必要書類は戸籍関係・財産関係・債務関係・特例関係の4グループ
● 時間がかかる書類から優先して集めるのがコツ
● 不動産や非上場株式、特例の適用がある場合は税理士への相談を検討
「何から手をつけていいかわからない」「期限が迫っているのに進んでいない」という方は、どうぞお早めに、相続税を専門に扱う税理士事務所へご相談ください。早い段階で専門家のアドバイスを受けることで、節税の余地を広げ、相続人の皆さまの精神的・時間的な負担を大きく軽減することができます。
当事務所でも、初回のご相談は 無料 で承っております。「うちの場合は申告が必要なのか?」「どんな書類を集めればいいのか?」といった初期のご相談から、申告書の作成・提出、税務調査の対応まで、ワンストップでサポートいたします。お気軽にお問い合わせください。事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!
「争族」を未然に防ぐ一手。父を支えた長男の想いと遺留分に配慮した公正証書遺言の作成
基本情報
| 被相続人 | 父 |
| 相続人 | 長女、長男) |
| 相続財産 | 数千万円 |
相談時の状況は?
お父様の療養生活が始まった際、将来の相続について不安を感じたご長男からご相談をいただきました。
お父様は以前に離婚されており、ご長女は離婚したお母様と同居されています。 一方で、ご長男はお父様の体調が悪くなってから病院の手配や身の回りの世話など、献身的にサポートを続けてこられました。
ご長男には「献身的に支えてきた自負」がある一方で、相続が発生した際、離婚したお母様がご長女を通じて分割案に介入し、円満な解決が難しくなるのではないかという強い懸念がありました。
相談への対応
当事務所では、相続発生後に遺産分割協議を行うことは、親族間の信頼関係が根本から崩れるリスクが高いと判断しました。 そこで、お父様がご存命のうちに、以下の2点を軸とした「公正証書遺言」の作成をお勧めいたしました。
●「公正証書遺言」による確実な意思表示
相続発生後に、相続人全員の合意が必要な「遺産分割協議」を回避するため、公的な証拠力の高い公正証書遺言を作成し、お父様の意思を明確に残すことを提案しました。
●「遺留分」を考慮した設計
単にご長男に有利な内容にするだけでは、将来的にご長女側から「遺留分(法律上保障された最低限の相続分)」を主張され、争いに発展する恐れがあります。
当事務所では、提携する司法書士や弁護士とも連携し、将来の法的リスクを最小限に抑えるため、ご長女の遺留分(遺産総額の1/4)も預金によってしっかりとカバーした内容での遺言作成をアドバイスいたしました。
対応による結果
お父様にご納得いただき、遺留分に配慮した公正証書遺言を無事に作成することができました。
その後、実際にお父様が亡くなられた際、遺言書があったことで遺産分割協議を行う必要がなく、手続きは極めてスムーズに進みました。懸念されていたお母様の介入も、法的に不備のない遺言書の前では問題とならず、ご長女も納得した上で相続が進みました。
ご長男からは「生前に相談していたおかげで、父との最期の時間を大切に過ごせ、死後のトラブルも防ぐことができた」と感謝のお言葉をいただきました。
今回の対応のポイント
「自分がお父様を支えてきた」という感情的な背景がある場合こそ、感情論ではなく法的に有効な対策が必要です。 相続発生後に事実を伏せたり、一部の財産を隠した協議書を作成したりすることは、将来的な「錯誤無効」や信頼関係の破綻を招く極めて高いリスクを伴います。
同じような解決事例で兄弟姉妹がお亡くなりになっていて疎遠になった代襲相続人(甥・姪)がいるというケースも多いです。
もめない相続の鍵は「生前対策」にあります。当事務所では、提携する各分野の専門家と連携し、税務面だけでなく法的なリスクも包み隠さずご説明し、ご家族全員が納得できる円満な相続をサポートいたします。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
登記簿上の地積は499㎡。実測により「地積規模の大きな宅地」を適用し115万円の節税を実現
基本情報
| 被相続人 | 母 |
| 相続人 | 長女・長男 |
| 相続財産 | 数億円 |
相談時の状況は?
ご自宅の土地は、登記簿上の地積が499㎡でした。
「特定居住用宅地等の特例」の要件は満たしていたものの、もう一つの大きな減額要因である「地積規模の大きな宅地の評価」の適用には、地積500㎡以上という高い壁がありました。
相談への対応
実測による「2割減額」への挑戦
わずか1㎡の差でこの評価減が適用できない状況でしたが、専門家の視点から「実際の面積は異なる可能性がある」と判断しました。
「地積規模の大きな宅地」の評価減が適用されると、土地の評価額を約2割減額(規模格差補正率を乗じる)することが可能です 。 登記されている地積が随分昔であったため、測量技術の進化を考えて、もしかしたらということで、測量費用という持ち出しはあるものの、それを上回る節税効果が見込めると判断し、実際に土地を測量することをご提案しました。
対応による結果
実際に測量を行った結果、地積が500㎡以上であることが判明しました。
これにより、当初の予定よりも低い「0.8」の規模格差補正率を適用することができ、宅地の評価額を2割削減することに成功しました。
【節税額の詳細】
| 当初の計算 | 笘原拓人税理士事務所の計算 | |
| 土地 | 61,678千円 | 49,400千円 |
| 家屋・預貯金等 | 96,403千円 | 96,403千円 |
| 債務・葬式費用 | △1,504千円 | △1,504千円 |
| 小規模宅地等の特例による評価減 | △32,604千円 | △26,083千円 |
| 遺産総額 | 123,973千円 | 118,216千円 |
| 基礎控除 | △42,000千円 | △42,000千円 |
| 課税価格 | 81,973千円 | 76,216千円 |
| 相続税額 | 12,394千円 | 11,243千円 |
当事務所にご依頼いただいたことで、115万円の節税!
今回の対応のポイント
登記簿の数字をそのまま鵜呑みにせず、現場の実態に踏み込むことが大きな節税に繋がりました。今回は測量代の出費が必要となりましたが、それ以上の大きなリターン(節税効果)を生むことができ、お客様にも大変お喜びいただけました。
土地の評価には、画一的な計算だけでは見落としてしまう減額要素が数多く存在します。私たちは税務のプロとして、お客様の大切な財産を守るための最善の選択肢をご提案いたします。
名古屋市中区 笘原拓人税理士事務所 相続税専門チーム
無料相談・診断OK!
どんどん他所と比較をしてください。
売り込みはいたしません!
出張相談可能[予約制]
平日時間外・土日祝日対応
営業時間|平日9:00~18:00 (平日時間外や土曜祝日も事前予約があれば対応)
金 山 駅
徒歩3分
名古屋市中区正木4丁目8番7号
れんが橋ビル7F
初回相談・着手金無 料