24時間受付中!
投資信託の相続税評価額はどう計算する?|3種類の判定方法と計算例を税理士が解説
投稿日:2026.09.18
亡くなった親の証券口座を見たら、預金以外の財産が…。
「投資信託が相続財産となった。これも相続税の対象になるの?」
「投資信託には色々な種類があるらしいけれど、自分が相続したものがどれに当てはまるのか判断できない。」
など迷う方も多くいらっしゃるでしょう。
近年はNISA(少額投資非課税制度)の普及や低金利が続いたこともあり、預金だけでなく投資信託で資産を保有する方が大きく増えました。その結果、相続財産の中に投資信託が含まれるケースも珍しくなくなっています。
ところが投資信託は、預貯金のように「残高証明書の金額=相続税評価額」とはならず、株式とも異なる独自の評価ルールが国税庁の財産評価基本通達で定められています。
投資信託の相続税評価額は、種類ごとに定められた計算式にもとづいて算出します。
本コラムでは、日々決算型・一般投資信託・上場投資信託(ETF・REIT)の評価方法をモデルケースとともに整理し、申告時に見落としやすい注意点までまとめて解説します。
目次
投資信託は相続税の対象になるのか
「受益権」が相続財産とみなされる
投資信託とは、多くの投資家から集めた資金を運用の専門家(ファンドマネージャー)が株式・債券・不動産などに投資し、その運用成果を投資家に還元する仕組みの金融商品です。
投資信託を購入すると、運用によって生じる利益を受け取る権利である「受益権」を得ることになりますが、この受益権は財産的価値のある権利として、相続税法上も相続財産に含まれます。
つまり、被相続人(亡くなった方)が保有していた投資信託は、預金や不動産と同じように、相続税の申告において評価・計上しなければならない財産の一つです。「証券口座の中の話だから遺産分割の対象にならない」ということはなく、他の財産と合算して相続税の課税価格を計算する必要があります。
NISA口座の投資信託も課税対象
「NISA口座なら非課税だから相続税もかからないのでは?」と誤解されがちですが、NISAが非課税になるのはあくまで運用益(値上がり益・分配金)にかかる所得税・住民税であり、相続税の課税対象からNISA口座の財産が除外されるわけではありません。被相続人のNISA口座にあった投資信託も、相続税評価の対象になります。
また、NISA口座で保有していた投資信託は、相続人のNISA口座にそのまま移すことはできず、相続人の課税口座(特定口座・一般口座)へ移管される点にも注意が必要です。移管後にその投資信託を売却して利益が出れば、通常どおり譲渡益に対する課税が発生します。
【出典】金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/
投資信託は「種類」によって評価方法が変わる
評価方法の3分類
国税庁の財産評価基本通達により、相続税評価上、投資信託の種類は、以下の3パターンに分けられます。
①日々決算型投資信託
②一般の投資信託
③上場投資信託(ETF・REIT)
投資信託の評価方法は投資信託の種類によって異なるため、最初に「相続した投資信託がどの区分に該当するのか」を特定する必要があります。
確認の手順
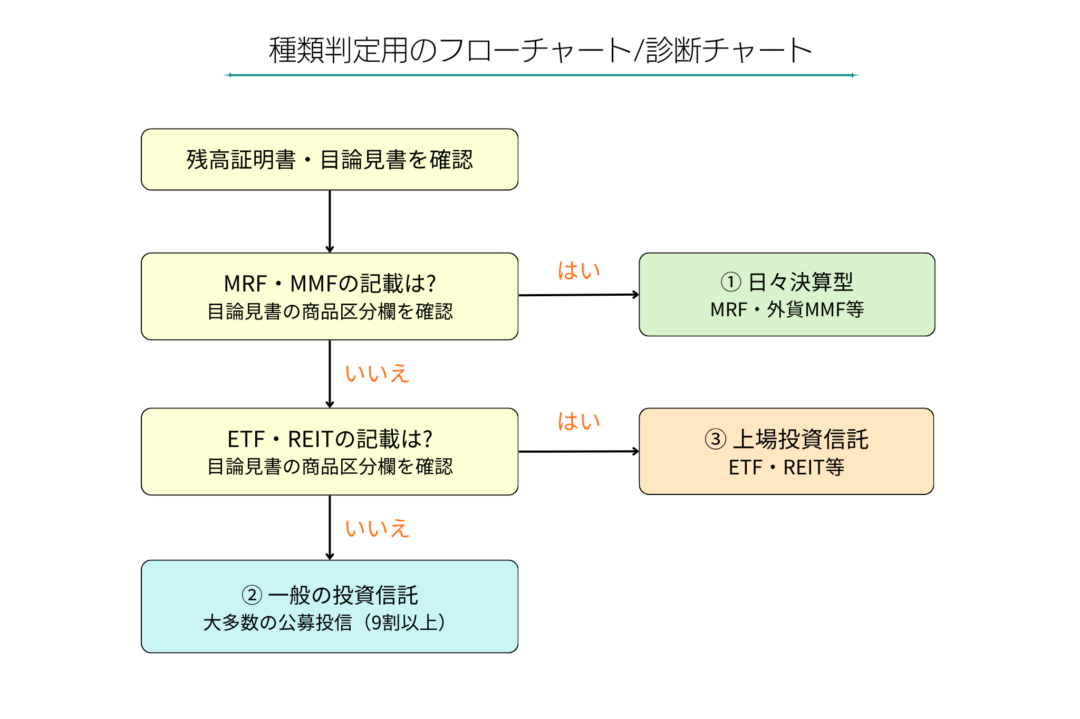
【確認の手順】
1. 証券会社・信託銀行に発行してもらう残高証明書で、投資信託の正式な商品名を確認する。
2. 商品名がわかったら、日本証券業協会が運営する「投信総合検索ライブラリー」などで検索し、目論見書(商品説明書)を確認する。
3. 目論見書の表紙や商品分類欄に、
「MRF」「MMF」などの記載があれば、①日々決算型、「ETF」「上場投資信託」
「REIT」「不動産投資信託」といった記載があれば、③上場投資信託に該当します。
これらの記載がなければ、多くの場合、②一般の投資信託に分類されます。
4. 判断に迷う場合は、その投資信託を取り扱う金融機関に直接問い合わせるのが確実です。
押さえておきたい商品の特徴
| 種類 | 特徴 |
|---|---|
| MRF(マネー・リザーブ・ファンド) | 証券口座の余資が自動的に運用される、日々決算型の代表的な商品。国債等の安全性の高い債券が中心 |
| 外貨建てMMF | 海外の公社債などを外貨で運用する日々決算型商品。円換算が必要 |
| 一般の投資信託 | 株式・債券・REITなど様々な資産に投資する、非上場・非日々決算型の公募投資信託。市場で流通する投資信託の大半を占める |
| ETF(上場投資信託) | 取引所に上場し、株式と同様にリアルタイムで売買される投資信託 |
| REIT・J-REIT(不動産投資信託) | オフィスビルや商業施設などの不動産に投資し、取引所に上場されている投資信託 |
種類別の評価方法
投資信託の評価額は「残高証明書の金額」や「取得時の購入額」ではなく、相続開始日(被相続人が亡くなった日)を基準とする独自の計算式で求められます。
| 区分 | 代表的な商品 | 評価方法の考え方 |
|---|---|---|
| ① 日々決算型投資信託 | MRF、外貨建てMMFなど | 基準価額×口数に、未収分配金や源泉税相当額などを加減算 |
| ② 一般の投資信託 | 大多数の公募投資信託(9割以上がここに該当) | 基準価額×口数から解約コストと源泉税相当額を控除 |
| ③ 上場投資信託 | ETF、REIT・J-REIT(不動産投資信託) | 上場株式の評価方法に準じ、4つの株価のうち最も低いものを採用 |
現在販売されている投資信託の9割以上は②の「一般の投資信託」に分類されるため、まずはこのタイプの計算方法を押さえておけば、多くのケースに対応できます。以下、それぞれの評価方法を具体的に見ていきましょう。
【種類別】投資信託の相続税評価方法と計算例
ここからは、国税庁の財産評価基本通達199「証券投資信託受益証券の評価」に基づく、種類ごとの評価方法を具体的に解説します。いずれも相続開始日(被相続人の死亡日)時点の基準価額を用いる点が共通の基本ルールです。
相続開始日が金融機関の休業日にあたる場合は、その日に最も近い直前の営業日の基準価額を用います。
【出典】国税庁「財産評価基本通達199 証券投資信託受益証券の評価」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/07.htm#a-199
【出典】国税庁タックスアンサー No.4644「貸付信託・証券投資信託の評価」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4644.htm
日々決算型投資信託(MRF・外貨建てMMFなど)の評価方法
日々決算型投資信託は、その名のとおり毎日決算が行われ、生じた分配金は原則としてそのまま自動で再投資される仕組みです。そのため、相続開始日の時点では「まだ再投資に回っていない未収の分配金」が発生していることがあり、これも評価額に加える必要があります。
【評価の考え方】
● 基準価額 × 口数
+ 再投資されていない未収分配金
- 未収分配金にかかる源泉徴収税額相当額
- 信託財産留保額・解約手数料
計算例
・相続開始日の基準価額:1円
・保有口数:750万口
・未収分配金相当額・信託財産留保額・解約手数料:ごく僅少のため実質ゼロとみなせる場合
◾️ 評価額 = 1円 × 750万口 = 750万円
※ MRFは1口=1円で計算される商品が一般的で、現在の低金利環境下では、再投資されていない未収分配金や未収分配金にかかる源泉徴収税額も計算上はゼロとみなせます。
また、信託財産留保額や解約手数料もゼロに設定されている商品がほとんどです。そのため実務上は、口数がほぼそのまま評価額になるケースが多く見られます(ただし今後の金利動向によって未収分配金が無視できない金額になる可能性はあるため、必ず確認は行いましょう)。
一般の投資信託の評価方法
現在販売されている投資信託の9割以上を占めるのが、この「一般の投資信託」です。日々決算型でも上場投資信託でもない、多くの公募投資信託がここに含まれます。
【評価の考え方】
● 1口あたりの基準価額 × 口数
- 源泉徴収税額に相当する金額
- 信託財産留保額・解約手数料
※ ここでいう「源泉徴収税額に相当する金額」とは、相続開始日にその投資信託を解約したと仮定した場合に発生する含み益に対して、20.315%(所得税・復興特別所得税15.315%+住民税5%)を乗じて算出する金額です。信託財産留保額(解約時に差し引かれるペナルティ的な費用で、0〜0.5%程度に設定されている商品が多い)や解約手数料が設定されている場合は、これも差し引きます。
多くの投資信託は「1万口あたり◯◯円」という形で基準価額が公表されているため、実際の計算では基準価額を1万で割って1口あたりの単価を出してから口数を掛ける、という手順を踏む必要がある点にも注意しましょう。
計算例
・相続開始日の基準価額:1万口あたり1万500円
・保有口数:600万口
・信託財産留保額:解約時基準価額の0.3%/解約手数料:なし
① 1口あたりの基準価額:1万500円÷1万口=1.05円
② 控除前評価額:1.05円×600万口=630万円
③ 信託財産留保額:1.05円×0.3%×600万口=1万8,900円
※ 含み益に対する源泉徴収税額は考慮しておりません。
◾️ 評価額 = 630万円 - 1万8,900円 = 628万1,100円
上場投資信託(ETF・REIT/J-REIT)の評価方法
ETFやREIT(J-REIT)は、取引所に上場されており、株式と同じようにリアルタイムで価格が変動します。そのため評価方法も非上場の投資信託とは異なり、上場株式の評価方法に準じて計算することが定められています。
【評価の考え方】
● 1口あたりの株価(取引所価格) × 口数
ここで採用する株価は、以下の4つのうち最も低い金額を用います(相続税評価は納税者に有利な、より低い価格を選べる仕組みになっています)。
【採用する株価の候補】
① 相続開始日(被相続人が亡くなった日)の終値
② 相続開始日を含む月の終値の平均額
③ 相続開始日の前月の終値の平均額
④ 相続開始日の前々月の終値の平均額
※相続開始日が土日祝など取引所の休業日にあたる場合は、その前後で最も近い営業日の終値を用い、前後で日数が同じ場合はその2日間の平均値を用います。
計算例
・①終値:9,800円
・②当月平均:1万100円
・③前月平均:1万300円
・④前々月平均:9,750円 ⇒ 最も低い④9,750円を採用
・保有口数:650口
◾️ 評価額 = 9,750円 × 650口 = 633万7,500円
外貨建て投資信託は円換算が必要
外国株式や外国債券を米ドルやユーロなどの外貨で運用するタイプの投資信託を相続した場合は、外貨建ての基準価額を日本円に換算して評価します。この際に使う為替レートは、相続開始日における「TTB(対顧客電信買相場)」です。
相続開始日が為替レートの算出されない日(休日など)にあたる場合は、直前の算出日のレートを用います。円安・円高のタイミングによって評価額が大きく変動する点にも留意しておきましょう。
【出典】国税庁「財産評価基本通達4-3 邦貨換算」
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/01/01.htm
投資信託の相続手続きの流れ
評価額の計算とあわせて知っておきたいのが、実際の相続手続きの流れです。おおまかな流れは以下のとおりです。
【相続手続きの流れ】
1. 被相続人が取引していた証券会社・信託銀行を特定し、死亡の事実を連絡する
(この時点で口座が凍結されます)。
2. 金融機関から案内される必要書類を提出し、残高証明書を取得する
(相続財産の調査・評価の基礎資料になります)。
3. 遺言書、または相続人全員による遺産分割協議によって、誰がどの投資信託を引き継ぐかを決める。
4. 投資信託を引き継ぐ相続人が、被相続人の取引先金融機関に自分名義の口座を開設する。
5. 名義変更(移管)の手続きを行う。
6. 相続税の申告・納付が必要な場合は、期限内に手続きを行う。
(原則として相続開始を知った日の翌日から10か月以内)
※なお、被相続人名義の投資信託口座を直接解約することはできず、いったん相続人名義の口座に移管したうえで、保有を続けるか解約(売却)するかを選ぶことになります。
投資信託の相続で押さえておきたい節税・注意点
未収分配金の計上漏れに注意する
投資信託は決算日から実際に分配金が支払われるまでに数日〜1か月程度のタイムラグがあります。決算日の直後に相続が発生すると、「まだ受け取っていないが権利は確定している分配金(未収分配金)」が生じ、これも相続財産として計上しなければなりません。
申告実務でも見落としが起きやすいポイントなので、残高証明書とあわせて取引履歴を必ず確認しましょう。
相続開始時点・遺産分割時点・名義変更時点で価格が変動する
投資信託は毎日(上場投資信託の場合はリアルタイムで)基準価額が変動するため、相続税評価に使う「相続開始日の価格」と、実際に遺産分割協議を行う時点、名義変更が完了する時点の価格は、それぞれ異なります。
分割協議が長引き、その間に基準価額が大きく下落(あるいは上昇)すると、相続人間で「思っていた金額と違う」というトラブルに発展することもあります。分割協議書には基準となる評価時点を明記しておく、あるいは相続人全員の合意のもとで早めに売却して現金化する(換価分割)といった対応を検討するとよいでしょう。
相続後に売却した場合は「取得費加算の特例」を検討する
相続税の納税資金を確保するために、相続した投資信託を売却するケースは少なくありません。その際に譲渡益(売却額と取得費の差額)が出ると、20.315%の所得税・住民税が課税されます。
「相続財産を譲渡した場合の取得費加算の特例」は、相続税を納めた相続人が、相続開始日の翌日から3年10か月以内に相続財産を売却した場合、支払った相続税額の一部を取得費に加算できる制度です。取得費が増えることで譲渡所得が圧縮され、結果的に譲渡益にかかる税負担を軽減できます。
【関連コラム】
↓「取得費加算の特例」についてはこちらの記事で詳しくご紹介しています。
相続税の取得税加算とは?
信託財産留保額・解約手数料は商品によって異なる
信託財産留保額(解約時に差し引かれる費用)や解約手数料は、投資信託の商品ごとに設定が異なり、無料の商品もあれば数%程度かかる商品もあります。評価額の計算時にこれらを見落とすと、評価額を過大に計上してしまう可能性があるため、目論見書や金融機関への確認を通じて正確な条件を把握しておくことが大切です。
複数種類の投資信託を保有している場合は種類ごとに計算する
被相続人が複数の証券会社・複数の商品で投資信託を保有していた場合、それぞれの投資信託について種類を特定し、種類ごとの計算式で個別に評価額を算出する必要があります。商品数が多いほど作業も煩雑になりやすいため、早い段階で財産の全体像を洗い出しておくことをおすすめします。
【ポイント】評価額の計算だけでなく、「取得費加算の特例」のような税負担を軽減できる制度の見落としがないかも、あわせて確認しておくと安心です。
投資信託の相続でよくある質問
Q1. 投資信託の評価額は、残高証明書に書かれている金額をそのまま使ってよいですか?
A. 残高証明書には評価の基礎となる基準価額や口数は記載されますが、信託財産留保額や源泉徴収税額相当額の控除は別途計算が必要な場合があります。証明書の記載内容を確認したうえで、種類に応じた計算式にあてはめて評価額を算出しましょう。
Q2. 投資信託の評価額がマイナスになることはありますか?
A. 通常はありません。基準価額×口数から手数料等を差し引く形で計算するため、評価額がゼロを下回ることは基本的に想定されていません。
Q3. 相続税の申告期限までに投資信託の種類がわからない場合はどうすればよいですか?
A. 取扱金融機関に問い合わせれば、商品の区分や目論見書を確認できます。判断に時間がかかりそうな場合は、早めに税理士へ相談し、申告期限(相続開始を知った日の翌日から10か月以内)に間に合うよう準備を進めることが重要です。
Q4. 投資信託の相続税評価は自分で計算できますか?
A. 一般の投資信託であれば、基準価額・口数・手数料等の情報がそろえば自分で計算することも可能です。ただし、複数銘柄を保有していたり、外貨建て商品や上場投資信託が混在していたりする場合は、計算が複雑になりやすいため、税理士に確認を依頼すると安心です。
まとめ
投資信託の相続税評価は、預貯金のように単純ではなく、「日々決算型」「一般の投資信託」「上場投資信託」のどれに該当するかによって計算式が異なります。まずは残高証明書や目論見書で種類を正確に把握し、相続開始日時点の基準価額をもとに、必要な控除項目を漏れなく差し引いて評価額を算出することが基本です。
あわせて、未収分配金の計上漏れや、遺産分割協議中の価格変動リスク、売却時の取得費加算の特例など、申告額や税負担に影響する注意点も少なくありません。特に複数の投資信託を保有していたり、外貨建て商品が含まれていたりするケースでは、計算が煩雑になりがちです。
「評価額の計算に自信が持てない」「申告期限までに間に合うか不安」という場合は、早めに相続税に詳しい税理士へ相談することをおすすめします。
財産の全体像を整理したうえで、適用できる特例の見落としがないかも含めて確認してもらうことで、正確かつ安心できる相続税申告につながります。
当事務所では、初回のご相談は無料で承っております。「うちの場合は申告が必要なのか?」「どんな書類を集めればいいのか?」といった初期のご相談から、申告書の作成・提出、税務調査の対応まで、ワンストップでサポートいたします。
お気軽にお問い合わせください。事前のご予約で土日祝平日夜間も対応いたします。
【関連ページ】
↓相続の解決事例をこちらでご紹介しています!
相続解決事例
↓無料相談について詳しく知りたい方はこちら!
初回相談は無料で安心!大きな不安は初回相談で解決します!